
作成日:2026年9月15日
データソース:
- 森ヒルズリート投資法人 第40期(2026年7月期)決算短信
- 森ヒルズリート投資法人 第40期(2026年7月期)決算説明資料
投資法人の特徴
森ヒルズリート投資法人は、森ビルをスポンサーとし、東京都心のオフィス・住宅・商業施設等に集中投資するJ-REITです。
第40期末のポートフォリオは11物件、取得価格ベースで約4,150億円。東京都心5区およびその周辺地区への投資比率は100%、東京都心3区比率は91.4%と、J-REITの中でも極めて都心集中度の高いポートフォリオを形成しています。
六本木ヒルズ森タワー、虎ノ門ヒルズ森タワー、アーク森ビル、愛宕グリーンヒルズなど、森ビルが開発・運営する大型複合施設を中心に保有していることが特徴です。
第40期末の全体稼働率は98.2%。オフィスについては高い稼働率を維持しながら賃料増額が進んでおり、東京・港区を中心とするプレミアムオフィスの強さが表れています。
一方、金利上昇によって金融費用が増加しており、ラフォーレ原宿(底地)の分割譲渡益と圧縮積立金を活用してDPU3,100円を維持する構造が続いています。今回の決算は、**「不動産そのものは強いが、金融面の逆風もかなり強い」**という構図が鮮明になった決算と考えます。
結論と総評
第40期は営業収益111億26百万円、営業利益66億88百万円、当期純利益58億7百万円となり、前期比では減収減益となりました。
それでもDPUは前期と同じ3,100円を維持しています。
ただし、ここだけを見て「安定決算」と評価するのは少し早そうです。
第40期にはラフォーレ原宿(底地)5%持分の売却による12億57百万円の譲渡益が含まれており、次期・次々期についても同物件の譲渡益と圧縮積立金の取崩しを組み合わせてDPU3,100円を維持する計画です。
その一方で、本業である不動産賃貸事業は決して弱くありません。
オフィスの期中平均稼働率は99.0%、パススルー物件の賃料改定率は+7.3%。さらに第41期は+8.7%を予想しています。オフィスのレントギャップも▲9.3%まで拡大しており、中長期的な増賃余地はむしろ大きくなっています。
問題は、その内部成長を金利上昇が食っていることです。
期末加重平均金利は0.76%から0.91%へ上昇。営業外費用は前期7億77百万円から8億95百万円へ増加し、さらに第41期10億97百万円、第42期12億89百万円まで増える予想です。
したがって今回の決算は、
「都心プレミアム物件の賃料成長」
対
「金利上昇による金融費用増加」
の競争が始まった決算と見ると分かりやすいでしょう。
また、森ヒルズリートは「NAV倍率1.0倍への回復」を掲げていますが、現在の環境ではNAV倍率そのものを追うより、現在166,139円ある1口NAVを今後も維持・成長させられるかの方が重要ではないかと当ラボでは考えます。
今回「行間」を読むポイント
今回特に注目したい論点は以下です。
- DPU3,100円と巡航利益は別物
- 賃料上昇を金利上昇がかなり相殺している
- ラフォーレ原宿の売却益は強力だが有限
- 圧縮積立金の取崩額が今後増える
- レントギャップ▲9.3%はすぐには利益化できない
- 固定型MLは安定性と引き換えに賃料上昇を取り込む速度が遅い
- NAV倍率1倍は「目標」より「結果」として達成する方が望ましい可能性
- 市場が見ているのは現在のNAVではなく、将来のNAVかもしれない
詳細は後半で考察します。
1.決算サマリー
| 指標 | 前期:第39期 2026年1月期 | 当期:第40期 2026年7月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 11,381百万円 | 11,126百万円 | ▲255百万円 | ラフォーレ原宿の譲渡益減少 |
| 営業費用 | 4,498百万円 | 4,437百万円 | ▲61百万円 | 修繕費など減少 |
| 営業利益 | 6,882百万円 | 6,688百万円 | ▲193百万円 | 譲渡益減少が影響 |
| 純利益 | 6,124百万円 | 5,807百万円 | ▲317百万円 | 金融費用増も重石 |
| EPU | 3,247円 | 3,083円 | ▲164円 | 当期純利益減少 |
| DPU | 3,100円 | 3,100円 | 変わらず | 譲渡益等を活用 |
| 巡航EPU相当※ | 約2,442円 | 約2,416円 | 約▲26円 | 譲渡益控除後では微減 |
| 自己資本比率 | 49.4% | 49.1% | ▲0.3pt | ほぼ横ばい |
| 有利子負債額 | 189,522百万円 | 190,622百万円 | +1,100百万円 | 借入金増加 |
| 賃貸NOI | 7,218百万円 | 7,292百万円 | +73百万円 | 本業NOIは増加 |
| NOI利回り | 3.5% | 3.5% | 横ばい | 安定推移 |
| FFO※ | 約5,695百万円 | 約5,687百万円 | 約▲8百万円 | ほぼ横ばい |
| 債務平均残存年数 | 3.5年 | 3.4年 | ▲0.1年 | やや短期化 |
| 期末加重平均金利 | 0.76% | 0.91% | +0.15pt | 金利上昇が明確 |
| 固定金利比率 | ― | 68.7% | ― | 当期末開示値 |
| 期末稼働率 | 98.9% | 98.2% | ▲0.7pt | 住宅等の空室が影響 |
| 格付 | JCR AA | JCR AA | 変わらず | 見通し安定的 |
※巡航EPU相当は当ラボによる簡易計算です。
巡航EPU相当=(当期純利益-不動産等譲渡益)÷期中平均投資口数
第39期:約(6,124百万円-1,519百万円)÷1,886,235口
第40期:約(5,807百万円-1,257百万円)÷1,883,372口
※FFOも当ラボ計算。
FFO=当期純利益+減価償却費-不動産等譲渡益
なお、第40期の減価償却費は約11億37百万円です。
決算サマリー所見
営業収益・営業利益・純利益は減少しましたが、賃貸NOIは72億18百万円から72億92百万円へ増加しています。
つまり、保有不動産の賃貸収益力そのものが悪化して減益になったわけではありません。
減益の大きな要因は、前期に15億19百万円あったラフォーレ原宿の譲渡益が12億57百万円へ減少したことと、支払利息等の増加です。
ここは今回の決算を読むうえで重要です。
「減益=不動産運営が悪化」ではなく、
不動産運営は比較的好調
→ しかし売却益減少と金融費用増加で最終利益は減少
という構造です。
2.外部成長戦略
森ヒルズリートは、ラフォーレ原宿(底地)の分割譲渡を継続し、その資金を新規取得や投資主還元へ振り向ける方針です。
主な施策は以下です。
- ラフォーレ原宿(底地)を中長期的に分割譲渡
- 森ビルのスポンサーパイプラインを活用
- 東京都心プレミアム物件を競争入札を介さず取得
- 鑑定評価額を下回る取得を重視
- 譲渡資金を新規取得等へ再投資
- 他の保有物件についても、譲渡益除くDPUの維持・向上に寄与する売却を検討
- 市場環境に応じて自己投資口取得も選択肢とする
第39期には虎ノ門ヒルズ森タワーの追加持分を96億6千万円で取得しました。鑑定評価額116億1千万円に対して約16.7%低い取得価格であり、スポンサーのパイプラインを活かした取得事例です。
資産規模は第40期末で約4,149億円となり、ラフォーレ原宿の分割譲渡開始前を上回っています。
また、簿価LTVを一時的に50%程度まで引き上げた場合、会社試算では約300億円の取得余力があるとしています。
ただし、現在の金利環境では「取得余力がある」ことと「取得すべき」は分けて考える必要があります。
金利が上昇している局面でLTVを無理に上げれば、その後の借換コスト増加によってEPUを圧迫する可能性があります。したがって今後は、取得価格だけでなく、取得後の実質的な負債コストを含めてもEPUを成長させられる物件かがより重要になりそうです。
3.内部成長戦略
今回、最も評価できる部分です。
オフィス
第40期のオフィス期中平均稼働率は99.0%と非常に高い水準です。
パススルー物件では、
- 第40期賃料改定率:+7.3%
- 第40期入替時賃料増減率:+1.9%
- 第41期予想改定率:+8.7%
- 第41期予想入替率:+11.1%
となっています。
特に注目したいのがレントギャップです。
第39期の▲7.5%から、第40期は**▲9.3%**へ拡大しました。
これは保有物件の契約賃料が下落したというより、マーケット賃料が急速に上昇したため、既存契約賃料との差が広がったとみられます。
したがって将来の契約更新時には、かなりの増賃余地があります。
住宅
住宅はやや複雑です。
期中平均稼働率は、
96.0% → 93.7%
へ低下しました。
一方、賃料は非常に強く、
- 改定:+11.4%
- 入替:+19.6%
となっています。
月次稼働率も2月93.0%から7月94.7%まで回復しており、第41期の期中平均稼働率は96.2%を予想しています。
したがって現時点では、「需要悪化」というより、
賃料を引き上げながらリーシングを行ったことで一時的に稼働率が低下している
可能性を念頭に置いておきたいところです。
4.財務戦略
第40期末の財務指標は以下の通りです。
| 指標 | 第39期末 | 第40期末 |
|---|---|---|
| 有利子負債 | 189,522百万円 | 190,622百万円 |
| 簿価LTV | 46.1% | 46.4% |
| 鑑定LTV | 36.5% | 36.5% |
| DSCR | 11.8倍 | 9.8倍 |
| 平均残存年数 | 3.5年 | 3.4年 |
| 平均調達年数 | 8.1年 | 8.0年 |
| 期末加重平均金利 | 0.76% | 0.91% |
| 固定金利比率 | ― | 68.7% |
| 格付 | JCR AA | JCR AA |
森ヒルズリートは、簿価LTV40%台半ば、平均残存年数3~4年程度を維持する方針です。
財務安全性そのものは現時点では比較的高いと考えられます。
ただし、注目すべきは金利です。
有利子負債の平均金利は近年明確に上昇しており、第40期の期中平均金利は資料上1.14%、第41期・第42期にかけてさらに上昇する想定が示されています。会社は2026年9月、2027年1月の追加利上げを想定しています。
実際、支払利息は、
第39期 597百万円
→ 第40期 714百万円
へ増加しています。
賃料増額がかなり強いにもかかわらず巡航利益が伸び悩んでいる最大の理由の一つが、ここにあります。
5.次期・次々期業績予想
| 指標 | 当期 第40期 | 次期予想 第41期 | 次々期予想 第42期 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 11,126百万円 | 11,158百万円 | 11,229百万円 | 微増 |
| 営業費用 | 4,437百万円 | 4,524百万円 | 4,629百万円 | 管理費・修繕費等増加 |
| 営業利益 | 6,688百万円 | 6,633百万円 | 6,600百万円 | 緩やかに低下 |
| 純利益 | 5,807百万円 | 5,545百万円 | 5,320百万円 | 金融費用増が重石 |
| 巡航EPU相当※ | 約2,416円 | 約2,283円 | 約2,154円 | 売却益除外では低下 |
| DPU | 3,100円 | 3,100円 | 3,100円 | 売却益・内部留保で維持 |
※第41・42期の巡航EPU相当は当ラボ簡易計算。
(予想純利益-ラフォーレ原宿譲渡益)÷予想投資口数
第41期には12億54百万円、第42期には12億71百万円のラフォーレ原宿譲渡益を見込んでいます。
さらに圧縮積立金を、
- 第41期:280百万円
- 第42期:505百万円
取り崩す予定です。
つまりDPU3,100円は維持されますが、その中身を見ると、巡航的な利益でカバーできる割合は低下する方向です。
この状況そのものが直ちに問題というわけではありません。
ラフォーレ原宿の含み益を投資主へ還元しつつ、増賃・新規取得で巡航利益を育てるという戦略だからです。
ただし、この移行期間が長期化すれば、将来のDPU持続性を確認する必要が出てきます。
6.その他注目すべき点
1.ポジティブ:1口NAVは過去最高水準へ
第40期の1口NAVは166,139円となり、前期165,149円から+0.6%増加しました。
保有物件の鑑定評価額上昇が寄与しています。
金利上昇にもかかわらず、第40期時点では不動産鑑定評価額が下落していない点は重要です。
2.ポジティブ:自己投資口取得を実施
第40期には8億95百万円を使って6,800口の自己投資口を取得・消却しました。
発行済投資口数の0.36%に相当します。
NAV倍率が低い局面では、物件取得より自己投資口取得の方が1口当たり価値向上につながる場合があります。
資本配分の選択肢として持っていることは評価できます。
3.ネガティブ:DSCRが11.8倍から9.8倍へ低下
絶対水準として直ちに懸念する数字ではありませんが、金利上昇によって利払い余力が徐々に削られていることを示しています。
今後も金利が上昇すれば、この方向性は追跡したいところです。
4.中立:住宅稼働率の低下
住宅の期中平均稼働率は93.7%まで低下しました。
ただし賃料改定・入替とも大幅な増額が続き、足元の稼働率も回復しているため、現時点では「賃料上昇を優先した一時的な空室増」と見る余地があります。
次期に会社予想の96%台まで戻るかが確認ポイントです。
7.専門家による「行間」の読解
1.DPU3,100円の安定感と、巡航利益の実態は分けて見る必要がある
森ヒルズリートのDPUは、
第39期3,100円
第40期3,100円
第41期予想3,100円
第42期予想3,100円
と非常に安定しています。
しかし、ラフォーレ原宿の譲渡益を除いた利益相当は、当ラボの簡易計算では、
第39期 約2,442円
第40期 約2,416円
第41期 約2,283円
第42期 約2,154円
となります。
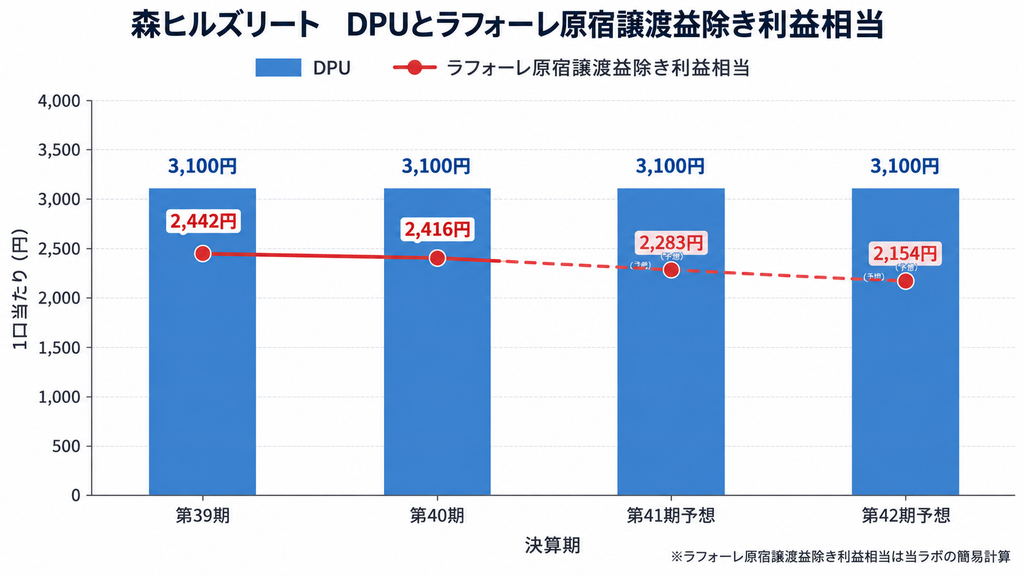
したがって現在のDPU3,100円は、
「本業利益が3,100円まで育った結果」ではなく、「本業利益+譲渡益+内部留保」によって政策的に安定させている水準
と理解した方が実態に近そうです。
2.不動産はかなり強い。それでも利益が伸びない理由は金利
今回の決算で特に興味深いところです。
オフィスは99%前後の高稼働。
改定賃料は+7.3%。
住宅改定も+11.4%。
賃貸NOIも増加しています。
それでも純利益は減少しています。
理由の一つが、支払利息等の増加です。
そして会社自身も第41期・第42期の営業外費用増加を予想しています。
つまり現在は、
「不動産のインフレ対応力」と「金融費用のインフレ」の競争
になっています。
賃料をかなり上げても、金利コストも同時に上昇しているため、EPUまでなかなか届かない構造です。
3.ラフォーレ原宿は「時間を買う」ための非常に優秀な資産
ラフォーレ原宿(底地)は高い含み益を抱えており、持分を少しずつ売却することで毎期10億円超の譲渡益を生み出せています。
会社は5%程度の持分譲渡を継続すれば、2030年頃まで投資主還元に利用できるイメージを示しています。
これは非常に強い財務上の武器です。
ただし、永久には続きません。
当ラボでは、この売却益を、
「2030年頃までの間に巡航EPUを育てるための猶予期間」
と見ると分かりやすいと考えています。
2030年までに賃料増額、新規取得、資本政策によって譲渡益除くEPUをどこまで高められるか。
ここが中長期的な最大の焦点です。
4.圧縮積立金の取崩しが増える点には注意
第40期の圧縮積立金取崩額は11百万円でした。
一方、
第41期280百万円
第42期505百万円
へ増える予想です。
もちろん内部留保は、利益の波を平準化するためのものですから、取り崩すこと自体を否定的に見る必要はありません。
ただし、
ラフォーレ原宿の譲渡益が毎期12億円以上あるにもかかわらず、さらに積立金取崩額が増える
という点は確認しておきたいところです。
5.レントギャップ▲9.3%は大きな武器だが、金利ほど速く利益には反映されない
マーケット賃料が急速に上昇したため、オフィスのレントギャップは▲9.3%まで拡大しました。
これは将来的な増賃余地という意味では非常に大きなポジティブです。
ただし、既存賃貸借契約がある以上、翌期からすべてのテナントを一斉に9%増額できるわけではありません。
契約更新時期に合わせ、数年かけて徐々に利益化していくことになります。
一方、借換金利の上昇は比較的早く金融費用へ反映されます。
そのため短期的には、
金利コスト上昇
→ 先に発生
賃料増額効果
→ 数年かけて発現
という時間差が生じる可能性があります。
6.固定型MLは現在の相場では両刃の剣
森ヒルズリートでは、森ビルとの固定型マスターリースが収益の安定性に大きく寄与しています。
不況・空室増加局面では非常に大きな強みです。
しかし現在のようにマーケット賃料が急速に上昇している局面では、パススルー型と比較して上昇分を取り込むまでに時間がかかります。
そのため今後、愛宕グリーンヒルズや虎ノ門ヒルズで予定されている固定型ML賃料の改定が、巡航利益成長につながるかに注目です。
7.「NAV倍率1倍」は目的ではなく、結果である方が健全ではないか
今回の資料では、「NAV倍率1.0倍への回復を目指す」と明記されています。
資本市場を意識した運用姿勢自体は評価できます。
一方、現在の金利環境でNAV倍率1倍を急いで目指すことには、多少慎重さも必要でしょう。
例えば投資口価格対策として、
- 借入を増やして物件を取得する
- 自己投資口取得に現金を大量投入する
といった施策を過度に進めれば、財務余力が低下します。
その後さらに金利が上昇すれば、
金融費用増加
→ EPU低下
→ 財務余力低下
→ 市場評価悪化
という逆効果になる可能性もあります。
現在のような逆風下では、「何もしないで余力を残す」という資本政策も十分に合理的です。
8.市場が疑っているのは「投資口価格」より「現在のNAVの持続性」かもしれない
ここはあくまで当ラボの仮説です。
第40期のNAVは166,139円まで上昇しています。
しかし市場参加者が今後、
金利上昇
→ 不動産期待利回り上昇
→ キャップレート上昇
→ 不動産価格下落
→ NAV低下
を想定しているなら、現在のNAV倍率の低さを単純に「割安」とは評価していない可能性があります。
一方、森ヒルズリートではオフィス賃料が上昇しており、NOI成長も見込めます。
単純化すれば不動産価値は、
NOI ÷ キャップレート
で考えることができます。
したがって森ヒルズリートでは今後、
キャップレート上昇による価格下落圧力
と、
賃料上昇・NOI成長による価格上昇圧力
のどちらが上回るのかが重要になります。
第40期時点では鑑定評価額はまだ上昇しており、この意味では賃料成長側が健闘しています。
ただし今後さらに金利が上昇すれば、そのバランスが変化する可能性はあります。
NAV倍率1倍を無理に追うより、
NAVそのものを維持・成長させ、譲渡益を除くEPUを伸ばした結果としてNAV倍率が回復する
という順番の方が、長期的には健全ではないかと当ラボでは考えています。
8.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。

コメント