
作成日付:2026年9月3日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
J-REIT研究ラボでは、有価証券報告書を主な資料として、投資法人の資産、収益、財務、物件構成などを確認しています。
決算説明資料だけでは見えにくい部分も含め、できるだけ投資法人の現在地を整理し、個人投資家や投資初心者の方にも分かりやすく紹介していきます。
今回取り上げるのは、**日本ホテル&レジデンシャル投資法人(3472)**です。
かつては大江戸温泉物語関連施設への投資比率が高いREITでしたが、アパグループがスポンサーとなったことで方向性が大きく変わっています。
現在は都市型ホテルと賃貸住宅を積極的に取得し、資産規模の拡大を進めています。
第20期は、その変化が数字にもはっきり表れた決算となりました。
この銘柄はどんなJ-REIT?
日本ホテル&レジデンシャル投資法人は、ホテルと賃貸住宅を主な投資対象とするJ-REITです。
2023年12月にアパグループがスポンサーとなり、その後はアパホテルを含む都市型ホテルや賃貸住宅の取得を進めています。
第20期末の概要は次の通りです。
- 証券コード:3472
- スポンサー:アパグループ
- 保有物件数:31物件
- 取得価格総額:約689億円
- ホテル等:16物件
- 賃貸住宅等:15物件
- 大江戸温泉施設比率:42.4%
- 鑑定評価額:約755億円
- JCR格付:A-(安定的)
用途別では、
- ビジネス・シティホテル:27.3%
- 賃貸住宅等:30.3%
- 大江戸温泉施設:42.4%
となっています。
前期末には大江戸温泉施設が59.3%を占めていましたので、ポートフォリオの分散はかなり進みました。
直近決算期の指標確認
第20期は2025年12月から2026年5月までの6か月間です。
| 指標 | 第19期 | 第20期 |
|---|---|---|
| 総資産 | 492.9億円 | 703.7億円 |
| 純資産 | 260.9億円 | 350.7億円 |
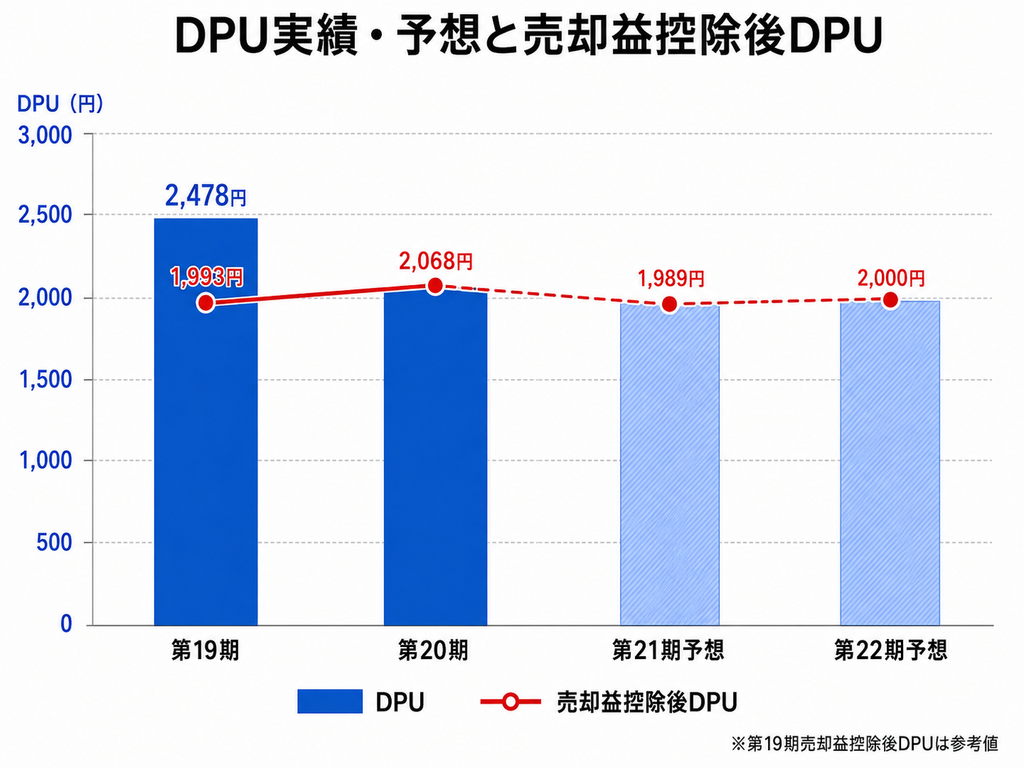
| DPU | 2,478円 | 2,068円 |
| 巡航EPU(ラボ推計) | 約1,993円 | 約2,060円 |
| 総資産LTV | 42.9% | 46.8% |
| 鑑定LTV | 37.0% | 41.2% |
| 賃貸NOI | 15.07億円 | 20.22億円 |
| 鑑定NOI利回り | ― | 5.7% |
| FFO | 約10.7億円 | 約13.7億円 |
第20期は公募増資を行い、197億円の8物件を取得しました。
このため総資産は約43%増え、NOIも大きく増加しています。
一方、DPUは2,478円から2,068円へ低下しました。
ただし前期には不動産売却益が含まれていました。
運用会社は、第19期DPUから売却益相当額を除いた水準を1,993円と試算しており、これと比較すると第20期2,068円は75円、約3.8%増となります。
そのため、単純に「大幅減配」と見るより、
売却益を除いた本業ベースでは少し改善した
と見る方が実態には近そうです。
注目ポイント① アパスポンサー化で外部成長が本格化
今回最も大きな変化は資産規模です。
2023年5月期には310億円だった取得価格総額が、第20期には689億円まで拡大しました。
第20期だけでも8物件、197億円を取得しています。
さらに運用会社は、
年間200億円程度の外部成長
を目標としており、中期的には、
資産規模2,000億円
を目指す方針を示しています。
現在の約689億円から考えると、かなり大きな目標です。
アパグループにはホテルの開発・運営力があり、スポンサーサポート契約による物件供給やウェアハウジング機能も用意されています。
物件取得のパイプラインという点では、小規模REITとしては比較的恵まれていると考えられます。
注目ポイント② 大江戸温泉依存は低下、ただし収益ではまだ重要
資産価格ベースでは大江戸温泉施設比率が59.3%から42.4%まで低下しました。
一見すると、旧来の大江戸温泉依存からかなり脱却したようにも見えます。
ただし、実際の収益構成ではまだ影響が大きく残っています。
GENSEN HOLDINGSとレオマユニティーへの賃貸面積は、ポートフォリオ全体の約68%を占めています。
また第20期の主要顧客別営業収益は、
- GENSEN HOLDINGS:約7.7億円
- レオマユニティー:約3.7億円
- アパホテル:約4.1億円
となっています。
そのため、
資産構成の分散は進んでいるものの、キャッシュフローの分散はまだ途中
と考えておいた方がよさそうです。
注目ポイント③ 大江戸温泉施設のホテル収益はむしろ好調
少し興味深いのは、今後比率を下げる方針の大江戸温泉施設が、足元では高いホテル運営実績を示している点です。
第20期の大江戸温泉施設は、
- ADR:39,413円
- RevPAR:31,667円
- 稼働率:80.3%
となり、RevPARは前年同期比17.6%増でした。
ホテルの変動賃料も、
105百万円から144百万円へ増加しています。
一方、ビジネス・シティホテル全体ではRevPARが前年同期比2.6%減となりました。
つまり現在は、
将来的に比率を下げたい大江戸温泉施設が、足元の利益成長を支えている
という少し複雑な構図です。
大江戸温泉施設については築年数や流動性などの課題がありますが、収益面まで一律に低評価する必要はなさそうです。
注目ポイント④ 実は住宅がかなり強い
今回の資料で評価したいのが賃貸住宅です。
第20期の期中累計稼働率は97.6%。
賃料改定では、
- 新規契約の82.5%で増額
- 契約更新の32.1%で増額
となっています。
さらに実際の賃料変動率は、
- 新規契約時:+8.6%
- 契約更新時:+1.8%
でした。
現行賃料と市場賃料のギャップも+8.0%あります。
ホテルは旅行需要や景気によって収益が変動します。
一方、住宅は比較的安定性が高く、現在は賃料上昇も期待できます。
そのため、住宅比率30~40%程度を組み合わせる現在の方針は、ポートフォリオ全体の安定性を高めるうえでも意味がありそうです。
気になる点 冷静に見ておきたいリスク
金利上昇の影響を受けやすい財務構造
今回最も注意したいのは財務です。
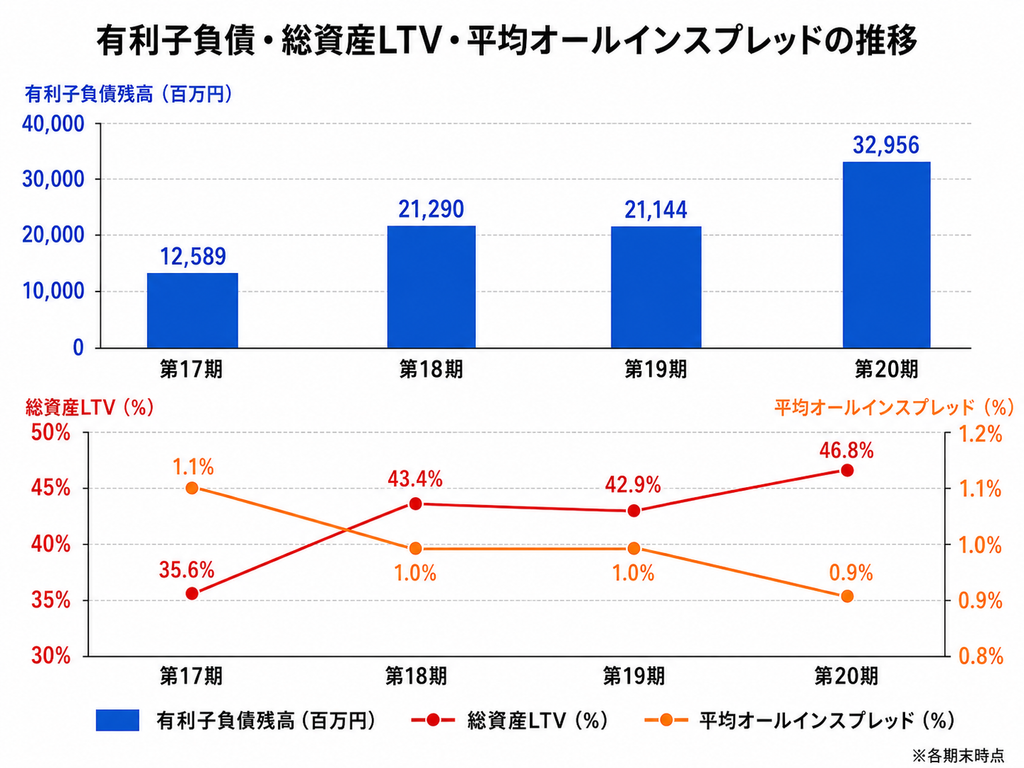
第20期末の有利子負債は329億56百万円。
総資産LTVは46.8%、鑑定LTVは41.2%となっています。
運用会社は巡航時の鑑定LTVを45%程度としているため、鑑定ベースでは一定の余力があります。
しかし、有価証券報告書では借入金についてすべて変動金利であることが確認できます。
さらに、
- 平均残存年数:1.8年
- 平均調達期間:2.9年
- 投資法人債なし
- 金利スワップ等なし
という状態です。
金利上昇の影響が比較的早く支払利息へ反映される構造と考えられます。
実際、支払利息は、
- 第19期:148百万円
- 第20期:258百万円
- 第21期予想:299百万円
まで増える見込みです。
スプレッド改善と金利上昇は別問題
一方、運用会社は借入条件について改善が進んでいると説明しています。
2025年12月の新規借入は、
1か月円TIBOR+0.60%
で、前回の+0.80%から改善しました。
平均オールインスプレッドも1.1%から0.9%へ低下しています。
これは信用力改善という意味ではポジティブです。
ただし基準金利そのものが上昇しているため、実際の支払利息は増えています。
したがって、
金融機関から見た信用力は改善している一方、金利環境の変化の方が現在は強く影響している
と整理するのがよさそうです。
資産規模2,000億円と公募増資
もう一つ大きな論点が資産規模2,000億円構想です。
現在689億円から2,000億円まで拡大し、なおかつ巡航鑑定LTV45%程度を維持するのであれば、将来的に新たな公募増資が必要になる可能性があります。
ここで重要になるのが投資口価格です。
2026年9月2日時点では、日本ホテル&レジデンシャルのNAV倍率は約0.65倍となっています。
NAVを大きく下回る価格で公募増資を繰り返せば、既存投資主の1口当たり価値に影響する可能性があります。
したがって今後は、
「資産規模が何億円になったか」よりも「増資後に1口当たり価値がどうなったか」
を見る必要があります。
具体的には、
- EPU
- DPU
- 1口NAV
- 取得物件の利回り
- 借入コスト
をセットで確認したいところです。
NAV倍率0.65倍は本当に「割安」なのか
NAV倍率0.65倍だけを見ると、かなり割安に見えます。
ただし現在のJ-REIT市場では、NAV倍率1倍を大きく下回る銘柄が多数あります。
これは必ずしも日本ホテル&レジデンシャル固有の問題ではありません。
長く続いた低金利環境から金利のある環境へ移るなかで、不動産に投資家が求める利回り自体も変化している可能性があります。
極端に単純化すると、不動産価値は、
NOI ÷ 還元利回り
で考えることができます。
例えばNOIが変わらなくても、要求利回りが4%から5%へ上昇すれば、理論上の不動産価値は約20%下がります。
そのためNAV倍率0.8倍という状態も、
「NAV100を80で買えるから20%割安」
だけではなく、
市場が将来の不動産評価額を80程度と考えている
可能性があります。
現時点でどちらが正しいかは分かりません。
ただ、現在のような金利環境では、NAV倍率が低いという理由だけで「割安」と判断するのは慎重であった方がよさそうです。
含み益は約96億円。ただし中身には差がある
第20期末の帳簿価額は約659億66百万円、鑑定評価額は755億40百万円です。
差額は約95億74百万円となります。
ただし物件ごとの差は大きく、
大江戸温泉物語Premium 鬼怒川観光ホテルではかなり大きな含み益がある一方、レオマリゾートは帳簿価額が鑑定評価額を上回っています。
したがって、「含み益96億円」という総額だけでなく、
どの物件に含み益があり、実際に資産入替へ利用できるか
を見る必要があります。
築古温泉施設には将来の更新負担も
大江戸温泉施設には築50年以上の建物も含まれます。
5物件ではアスベスト除去に関連する資産除去債務も計上されています。
現状の使用について問題はないとの調査結果が示されていますが、大規模改修や売却時には費用が発生する可能性があります。
第20期の資本的支出は126百万円ですが、
- 第21期:221百万円
- 第22期:209百万円
へ増える予想です。
築古大型ホテルを保有する以上、今後もCAPEXは継続して確認したいところです。
今後の分配金は2,000円前後を予想
運用会社は、
- 第20期実績:2,068円
- 第21期予想:1,989円
- 第22期予想:2,000円
としています。
第21期は住宅賃料やホテル変動賃料の増加を見込む一方、金利上昇による支払利息増加が重荷になります。
第22期は借換による融資関連費用低下などで2,000円へ戻る想定です。
なお、第20期DPU2,068円のうち利益超過分配は7円だけで、売却益もありません。
そのため、分配金の中身自体は比較的シンプルです。
まとめ
日本ホテル&レジデンシャル投資法人は、アパグループがスポンサーとなったことで、明確に成長フェーズへ入りました。
第20期は8物件を取得し、資産規模は689億円へ拡大。
大江戸温泉施設への偏りを下げながら、都市型ホテルと住宅を増やしています。
特に賃貸住宅では、新規契約時+8.6%の賃料増額を実現しており、今後の内部成長源として注目できます。
一方で、財務面には注意が必要です。
全額変動金利で平均残存年数は1.8年。
金利上昇によって支払利息は増え続けており、第21期DPUは1,989円を予想しています。
さらに中期的には資産規模2,000億円を目指しています。
この目標を達成するには、今後も外部成長と資本調達を続ける必要がありそうです。
重要なのは、
「2,000億円になったか」ではなく、「2,000億円へ向かう過程で1口当たり価値が増えたか」
だと当ラボでは考えています。
今後は、
- 増資後EPU
- DPU
- 1口NAV
- 金利固定化・長期化
- LTV
- 住宅賃料成長
- 大江戸温泉施設の資産入替
を確認していきたいところです。
現在のJ-REIT市場は、長く続いた低金利時代から「金利のある世界」へ移行する途中にあります。
日本ホテル&レジデンシャル投資法人は、アパスポンサーという強力な成長エンジンを得た一方で、その成長を金利上昇下でも投資主価値へ結び付けられるかが問われています。
不動産ポートフォリオは以前より面白くなった。次に問われるのは財務と1口当たり成長。
そんな段階にある投資法人ではないでしょうか。
グラフ挿入候補
今回は最小限なら、2枚で十分だと思います。
① DPU実績・予想と売却益控除後DPU
- 第19期DPU:2,478円
- 第19期売却益控除後:1,993円
- 第20期:2,068円
- 第21期予想:1,989円
- 第22期予想:2,000円
これを記事の「直近決算期の指標確認」の直後に入れると、単純な減配ではないことが一目で分かります。
② 有利子負債・総資産LTV・平均残存年数または平均オールインスプレッド
第17~20期程度を並べると、資産拡大とともに財務負担が増している一方、スプレッドは改善しているという今回の主要論点を1枚で表現できます。
今回はこれ以上増やさなくても記事として十分成立すると思います。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。

コメント