
作成日:2026年11月14日
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボ上級研究員ジーピです。
J-REIT研究ラボでは、各投資法人の有価証券報告書を中心に、決算説明資料やその後のIR情報も確認しながら、投資法人の状況をできるだけ丁寧に読み解いています。
このシリーズは、投資のプロだけでなく、個人投資家や投資初心者の方にも、J-REITの特徴やリスクを理解していただくことを目的としています。
今回は、2025年8月に上場した**霞ヶ関ホテルリート投資法人(401A)**を取り上げます。
この投資法人には、少し興味深い特徴があります。
多くの既存J-REITが超低金利時代を経験している一方、霞ヶ関ホテルリートは、最初から一定の金利負担がある環境で上場した比較的新しいJ-REITです。
当ラボでは、少し遊び心を込めて、この投資法人を「Z世代REIT」と呼んでみたいと思います。
もちろん、正式な分類ではありませんし、実際の人間の世代区分とも異なります。
金利のある世界で生まれたという特徴を表す、当ラボ独自の比喩です。
ただし、金利のある世界で生まれたからといって、金利上昇に強いとは限りません。
霞ヶ関ホテルリートが今後どのような成長の道筋を描くのか、有報と決算説明資料から考えていきます。
銘柄サマリー
まず、今回の調査結果を整理します。
| 評価項目 | 当ラボの見方 | 主な根拠 |
|---|---|---|
| 収益力 | 概ね良好 | 第2期NOI利回り6.0% |
| 内部成長 | 強い動きが見られる | 11物件の年間RevPAR+14.4% |
| 分配金安定性 | 条件付き | 最低保証賃料がある一方、変動賃料割合が拡大 |
| 財務安全性 | 概ね良好 | LTV44.1%、JCR格付A- |
| 金利耐性 | 短期は一定の耐性 | 固定金利比率70.7%、平均残存年数2.5年 |
| 外部成長 | 機会は大きい | 5年以内にAUM3,000億円を目標 |
| スポンサー依存 | 注意 | 賃借人がスポンサー系列の1社に集中 |
| 資産分散 | 注意 | 石垣島の1物件で取得価格の38.0% |
| 将来の成長性 | 条件付きで期待 | 変動賃料移行と豊富な開発パイプライン |
※当ラボの見方は公開資料に基づく定性的な評価であり、投資判断を保証するものではありません。
現時点では、ホテルの成長性に期待できる一方、その成長が長期的にどこまで投資主の利益につながるか、引き続き確認したい銘柄と考えています。
この銘柄はどんなJ-REIT?
霞ヶ関ホテルリートは、霞ヶ関キャピタルをスポンサーとするホテル特化型J-REITです。
2025年8月13日に東京証券取引所へ上場しました。
基本情報は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 投資法人名 | 霞ヶ関ホテルリート投資法人 |
| 証券コード | 401A |
| 上場日 | 2025年8月13日 |
| 決算期 | 1月・7月 |
| スポンサー | 霞ヶ関キャピタル株式会社 |
| 資産運用会社 | 霞ヶ関リートアドバイザーズ株式会社 |
| 保有物件数 | 15物件 |
| 取得価格合計 | 492.10億円 |
| 主なブランド | fav、FAV LUX、seven x seven |
| 主な投資対象 | 多人数向けホテル |
多人数向けホテルとは?
この投資法人の特徴を理解するには、「多人数向けホテル」という事業モデルを知る必要があります。
一般的なビジネスホテルでは、1室に1~2人が宿泊することを想定した客室が中心です。
一方、favなどのホテルでは、家族や友人グループが同じ客室で過ごせるよう、大きめの客室や複数のベッド、リビングスペースなどを設けています。
例えば、夫婦と子ども2人の家族旅行、三世代旅行、友人4~6人での旅行などが想定されます。
ホテルとコンドミニアム、貸別荘の中間のような宿泊体験と考えると、イメージしやすいかもしれません。
決算説明資料によると、保有ホテルの平均宿泊人数(DOR)は3.2人です。資料に示された参考市場平均1.6人と比べても、多人数宿泊を取り込んでいる様子がうかがえます。
ただし、「多人数向けホテル」は、業界全体で厳密に定義された正式なホテル分類というわけではありません。
また、温泉旅館の和室、貸別荘、民泊なども、多人数宿泊の需要に対応しています。
そのため、当ラボでは、まったく新しい市場を生み出したというより、従来から存在する旅行需要に対して、新しい宿泊商品を提供している事業モデルと捉えています。
重要なのは、今後も利用者から選ばれ続けるだけの競争力を維持できるかどうかでしょう。
直近決算期の指標確認
2026年7月期(第2期)の決算を確認します。
| 指標 | 第1期 | 第2期 |
|---|---|---|
| 総資産 | 540.78億円 | 513.49億円 |
| 純資産 | 284.85億円 | 284.68億円 |
| 営業収益 | 15.98億円 | 16.56億円 |
| 営業利益 | 11.70億円 | 11.05億円 |
| 当期純利益 | 7.55億円 | 8.39億円 |
| DPU | 2,978円 | 3,145円 |
| 利益分配金 | 2,626円 | 2,921円 |
| 利益超過分配金 | 352円 | 224円 |
| LTV | 46.4% | 44.1% |
| 賃貸NOI | 約15.04億円 | 約14.62億円 |
| NOI利回り | 比較に注意 | 6.0% |
| FFO(概算) | 約10.11億円 | 約11.01億円 |
※FFO概算は、当期純利益に減価償却費を加算した簡易計算です。売却損益等の調整を含む厳密なFFOとは異なる場合があります。
※第1期は上場初年度で、実質的な資産運用期間が通常の半年決算より短いため、単純比較には注意が必要です。
DPUは増加したが、本業の利益はどうか
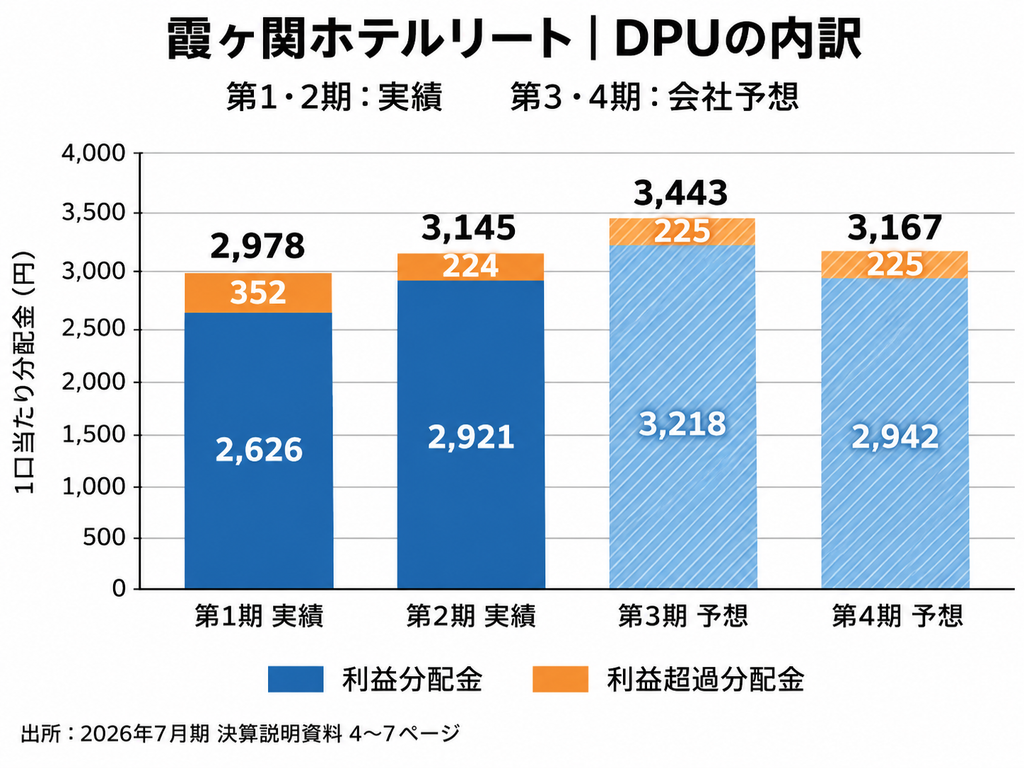
第2期のDPUは3,145円で、前期の2,978円から167円増加しました。
利益分配金も2,626円から2,921円へ増加しています。
一方、利益超過分配金は352円から224円に減少しました。
分配金の構成という点では、前期より利益分配金の割合が高まっています。
ただし、賃貸NOIは前期から減少しました。
その主な要因は、固定資産税などの公租公課や修繕費の増加です。
第1期は物件取得初年度特有の会計処理がありましたが、第2期は通常運用に近い費用負担となっています。
また、当期純利益の増加には、前期に大きかった融資関連費用が減少したことも寄与しています。
そのため、第2期の増益をすべてホテル事業の成長によるものと理解するのは適切ではありません。
巡航EPUについて
当ラボでは、継続的な収益力を確認するため、巡航EPUを重視しています。
巡航EPUとは、売却益などの一時的な損益を除き、通常運用でどの程度の利益を稼げるかを示す参考指標です。
ただし、霞ヶ関ホテルリートでは固定賃料から変動賃料への移行が進行中で、ホテル収益にも季節性があります。
また、借換関連費用や将来の金利負担も考慮する必要があります。
このため、今回の時点では、当ラボ独自の巡航EPUを確定値として提示しないことにしました。
参考として、会社予想の利益分配金は第3期3,218円、第4期2,942円で、2期平均は3,080円です。
ただし、これは会社予想の単純平均であり、当ラボが算出した巡航EPUとは異なります。
注目ポイント1:ホテルの内部成長は実績を伴っている
まず評価したいのは、ホテルの運営実績です。
決算説明資料によると、変動賃料導入済み11物件のRevPARは、2025年8月~2026年7月の1年間で前年同期比14.4%上昇しました。
RevPARとは、販売可能客室1室当たりの宿泊売上高を示す指標です。
| 指標 | 前年12か月 | 直近12か月 | 次年度予想 |
|---|---|---|---|
| ADR | 26,949円 | 26,306円 | 26,850円 |
| 客室稼働率 | 64.5% | 75.6% | 77.0% |
| RevPAR | 17,391円 | 19,889円 | 20,683円 |
| GOP | 16.50億円 | 18.51億円 | 18.94億円 |
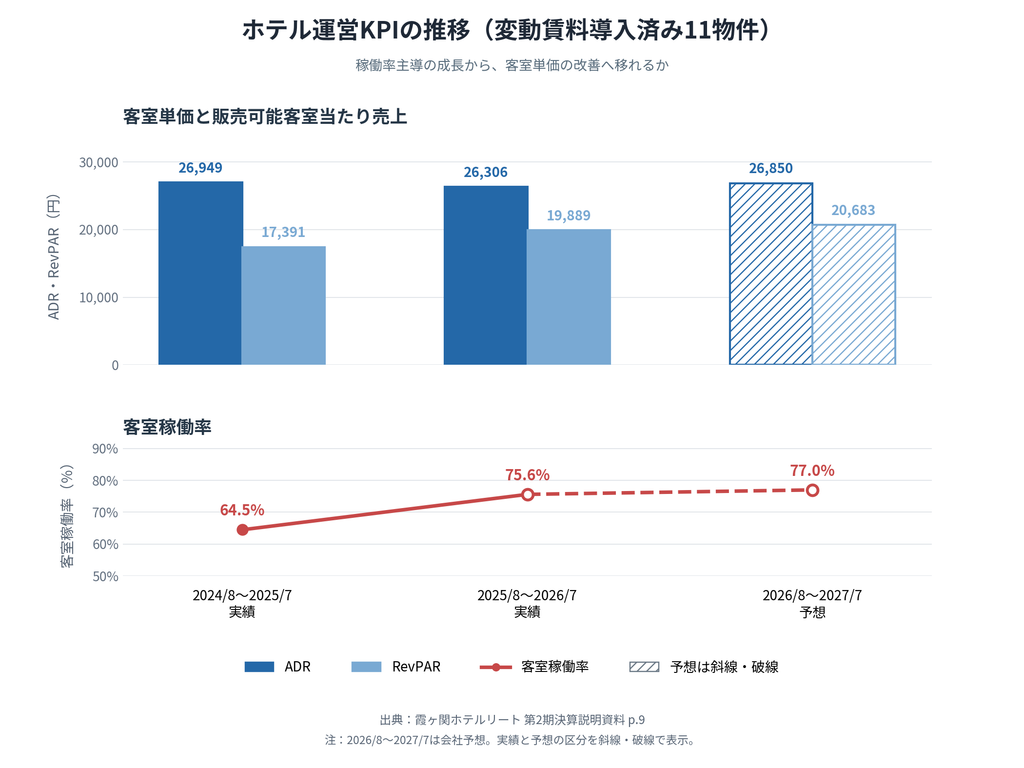
ここで興味深いのは、RevPAR上昇の主因が客室稼働率の改善だったことです。
ADRはやや低下していますが、稼働率が64.5%から75.6%へ上昇し、RevPARを押し上げました。
新しいホテルの認知度が高まり、利用者が増えている可能性が考えられます。
ただし、稼働率が既に75%を超えていることを踏まえると、同じペースで稼働率が上がり続けるとは限りません。
今後は客室単価の引上げが、より重要になるかもしれません。
会社側も次年度のRevPAR成長率を4.0%と予想しており、直近の二桁成長がそのまま続くという見通しにはなっていません。
9月度の月次実績も好調
2026年10月30日に発表された9月度のホテル運営実績では、既存11物件のRevPARが前年同月比19.5%上昇しました。
ADRも13.1%上昇しており、稼働率だけでなく客室単価の改善も見られます。
11物件中9物件でRevPARが前年同月を上回りました。
これは前向きな材料ですが、単月の好調が今後も継続するかは引き続き確認が必要です。
注目ポイント2:固定賃料から変動賃料への移行が始まった
霞ヶ関ホテルリートの収益構造を考えるうえで、非常に重要な変化がありました。
2026年10月30日、seven x seven 糸島とFAV LUX 鹿児島天文館について、固定賃料期間を前倒しで終了することが発表されました。
2026年11月1日から、両物件はホテルGOPに連動する変動賃料へ移行しています。
GOPとは、ホテルの売上高から運営費用を控除した営業利益に相当する指標です。
このREITでは、原則としてGOPの84%を基準に賃料を計算する仕組みを採用しています。
ホテルの業績が改善すれば、REITの賃料収入も増加しやすくなります。
一方で、ホテル業績が悪化すれば、賃料収入にも影響が及びます。
最低保証賃料が設定されていますが、変動賃料への移行には、収益機会の拡大と収益変動リスクの両面があります。
| 物件 | 変更前の月額固定賃料 | 変更後の最低保証月額賃料 |
|---|---|---|
| seven x seven 糸島 | 2,481.1万円 | 1,490万円 |
| FAV LUX 鹿児島天文館 | 1,652.7万円 | 1,000万円 |
このように、最低保証賃料は以前の固定賃料を下回っています。
つまり、変動賃料へ移行したからといって、必ず増収になるわけではありません。
ただし、会社側によれば、両ホテルは当初想定より早く安定稼働水準へ近づいています。
ホテル業績が順調であれば、従来の固定賃料を上回る収益を獲得できる可能性があります。
変動賃料割合は23%から30%へ
今回の2物件の移行によって、会社試算の変動賃料割合は23%から30%へ上昇します。
さらに、現在固定賃料である長崎と石垣も将来移行した場合、48%まで高まる試算です。
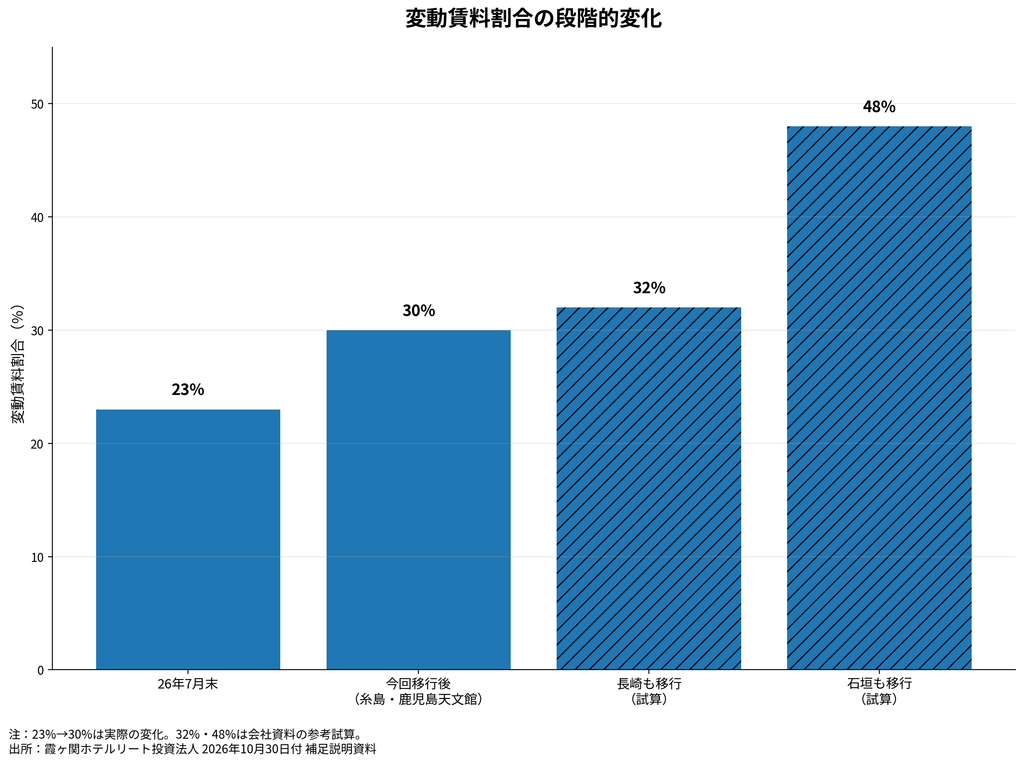
ただし、長崎と石垣の変動賃料への移行は、2026年10月30日時点では決定していません。
また、今回の契約変更に伴う第3期・第4期のDPU予想修正はありません。
当ラボでは、今後の決算で実際の賃料収入がどの程度変化したかを確認したいと考えています。
注目ポイント3:金利のある世界で生まれたREITの財務状況
霞ヶ関ホテルリートは、超低金利時代に上場した既存REITとは異なり、最初から一定の金利負担がある環境で資金調達を行っています。
第2期末の主な財務指標は以下のとおりです。
| 項目 | 第2期末 |
|---|---|
| LTV | 44.1% |
| 平均調達金利 | 1.80% |
| 固定金利比率 | 70.7% |
| 平均残存年数 | 2.5年 |
| 有利子負債残高 | 226.36億円 |
| JCR格付 | A- |
LTVは会社が目安とする40~50%の範囲内です。
固定金利比率も70.7%あり、現在の借入金に対しては一定の金利上昇耐性を確保していると考えられます。
決算説明資料では、変動金利が0.5%ポイント上昇した場合、半期DPUへの影響は約57円の減少と試算されています。
この影響を相殺するために必要なRevPAR上昇率は2.2%とされています。
ただし、現在の借入金に対する金利感応度だけで、将来の財務安全性まで判断することはできません。
特に、2028年8月には95億円、2029年8月には70億円、2030年8月には40億円の長期借入金が返済期限を迎えます。
今後の金融環境次第では、借換金利が現在より高くなる可能性があります。
反対に、金利が低下すれば資金調達条件が改善する可能性もあります。
当ラボでは、今後のホテル収益の成長が、借換えによる金利負担の変化をどの程度吸収できるかを注視したいと考えます。
注目ポイント4:スポンサーの豊富な開発パイプライン
外部成長については、かなり積極的な目標が掲げられています。
霞ヶ関ホテルリートは、5年以内に取得価格ベースの資産規模を3,000億円へ拡大することを目指しています。
現在の取得価格合計は492.1億円ですから、約6倍への拡大となります。
スポンサーの霞ヶ関キャピタルには、事業規模ベースで約3,110億円のホテル開発パイプラインがあると説明されています。
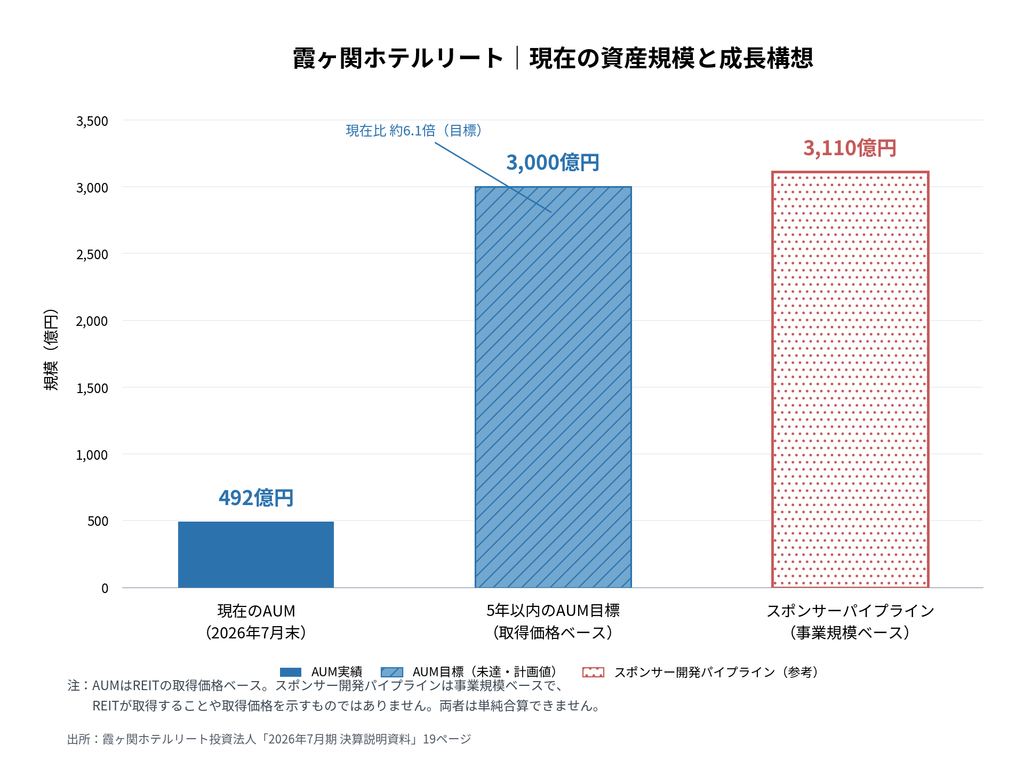
ホテルの開発・取得機会を確保しやすいことは、スポンサー型REITの強みです。
また、現在は九州・沖縄エリアへの投資割合が高いため、全国各地のホテルを取得することで地域分散を進める余地もあります。
一方、注意したい点があります。
スポンサーの開発パイプラインに含まれる物件が、すべてREITに組み入れられるとは限りません。
また、スポンサー開示の事業規模とREITの取得価格は、同じ意味の数字ではありません。
さらに、物件を購入するには借入れや増資による資金調達が必要になります。
そのため、資産規模が増加しても、1口当たり利益が増加するとは限りません。
当ラボでは、AUMの拡大そのものより、DPU、FFO/口、NAV/口がどの程度成長するかを重視したいと考えています。
注目ポイント5:利益超過分配への依存は低下
第2期のDPU3,145円のうち、利益超過分配金は224円でした。
第1期の352円から減少しています。
| 項目 | 第1期 | 第2期 |
|---|---|---|
| DPU | 2,978円 | 3,145円 |
| 利益分配金 | 2,626円 | 2,921円 |
| 利益超過分配金 | 352円 | 224円 |
| 利益超過分配比率 | 11.8% | 7.1% |
利益超過分配とは、会計上の利益を超えて投資主に分配する仕組みです。
J-REITでは減価償却費によって会計上の利益とキャッシュフローに差が生じるため、利益超過分配が利用されることがあります。
したがって、利益超過分配があること自体を問題視する必要はありません。
ただし、利益超過分配は出資の払戻しとしての性質を持ち、将来の修繕費や設備更新に使用できる資金とのバランスを考える必要があります。
霞ヶ関ホテルリートの物件は比較的新しく、当面の大型修繕負担は限定的と会社側は見ています。
一方、ホテルは内装・家具・設備などの更新が競争力の維持に関係します。
当ラボでは、長期的には利益分配金そのものが増加していくことが望ましいと考えています。
気になる点:冷静に見ておきたいリスク
ここからは、有報と決算説明資料を比較して、特に気になった点を整理します。
1.最大物件の石垣への集中
seven x seven 石垣の取得価格は187億円で、ポートフォリオ全体の38.0%を占めます。
年間固定賃料は約11.74億円で、契約賃料等を基準とした年間賃料収入の約46.1%に相当します。
1物件への依存度が高いことは、この投資法人の大きな特徴です。
石垣島の観光需要が順調であれば、大きな収益機会となる可能性があります。
一方で、航空便の動向、台風などの自然災害、観光需要の変化、新規ホテルの供給などが、投資法人全体に影響しやすくなっています。
また、今回確認した有報・決算説明資料では、石垣の詳細なホテル運営実績が十分に開示されていません。
これは何らかの問題があることを意味するわけではありませんが、投資家が将来の収益力を評価するうえでは情報が限定されていると考えられます。
2.賃借人がスポンサー系列の1社に集中
霞ヶ関ホテルリートの15物件は、いずれもFHG hotelsが賃借しています。
FHG hotelsはスポンサーである霞ヶ関キャピタルの連結子会社です。
つまり、ホテルの利用者は多くても、REITに賃料を支払う主体は実質的に1社です。
この構造は、ホテル運営を一体的に管理できるという利点があります。
一方、運営会社の財務状況がREITの収益安定性に大きく関係することになります。
原則としてGOPの84%を賃料算定の基準とする仕組みについても、ホテル運営会社に十分な利益が残るかを確認することが重要です。
現段階では、FHG hotels全体の収益・財務状況について、今回の資料だけで十分に判断することは難しいと考えています。
3.スポンサーと投資主の利益は必ずしも一致しない
霞ヶ関キャピタルは、物件開発、資産運用会社との資本関係、ホテル運営会社への関与など、複数の役割を担っています。
これは事業運営上の強みになり得ます。
一方、スポンサーが開発した物件をREITが取得する際には、売り手と買い手の利害が完全に一致するとは限りません。
もちろん、有報では利害関係者取引に対する審査・承認手続きが設けられており、適切な管理が図られています。
現時点で不適切な取引があったと判断する材料はありません。
ただし、今後の物件取得については、鑑定評価額だけでなく、取得利回りや資金調達コスト、既存投資主への影響まで確認する必要があるでしょう。
4.ホテル業績の変動がDPUへ反映されやすくなる
変動賃料割合の拡大は、ホテル業績が好調な場合には成長機会となります。
反対に、ホテル需要が落ち込む局面では、収益変動が大きくなる可能性があります。
最低保証賃料が設定されているため、完全にホテル業績と連動するわけではありません。
ただし、最低保証は従来の固定賃料と同じ水準とは限りません。
今後は分配金の成長性だけでなく、景気変動時の下振れ可能性も意識する必要があると考えます。
5.急速な外部成長に伴う増資の影響
5年以内にAUM3,000億円を目指す場合、相当額の追加資金調達が必要になると考えられます。
公募増資はJ-REITの外部成長に欠かせない手段ですが、発行価格や取得物件の収益性によっては、既存投資主の1口当たり価値に影響します。
資産規模が大きくなること自体は悪いことではありません。
ただし、資産規模の成長と、投資主1口当たりの価値の成長を分けて確認することが重要です。
保有物件を簡単に確認
2026年7月末時点の保有15物件について、それぞれの特徴を簡単に整理します。
変動賃料導入済みの11物件
- fav 高松:高松市中心部のホテル。今後の客室単価と稼働率の改善を確認したい物件。
- fav 飛騨高山:人気観光地に立地。季節変動の大きさにも注意。
- fav 伊勢:伊勢神宮などへの観光需要を取り込む立地。
- fav 熊本:比較的高い客室稼働率が特徴。災害後の回復も継続確認。
- fav 広島スタジアム:スポーツ・イベント需要が収益に寄与する可能性。
- fav 函館:観光都市の中心部に位置。季節性を含む運営実績が重要。
- fav 東京西日暮里:都市型の安定需要が期待される一方、取得価格に対する収益性を確認したい。
- fav 広島平和大通り:観光需要やイベント需要を取り込むホテル。
- fav 鹿児島中央:他物件と比較してRevPARが低めで、改善余地を確認したい。
- fav 東京両国:高いADR・RevPARが特徴。都市型ホテルの収益力を示す物件。
- FAV LUX 飛騨高山:ブランドの高付加価値化が客室単価へどの程度寄与するか注目。
上場時に固定賃料期間が設定された4物件
- seven x seven 糸島:リニューアル後の成長が目立ち、2026年11月から変動賃料へ移行。
- FAV LUX 長崎:固定賃料期間中。将来の変動賃料移行に注目。
- seven x seven 石垣:ポートフォリオ最大物件。収益力と集中リスクの両面から最重要。
- FAV LUX 鹿児島天文館:安定稼働水準に近づき、2026年11月から変動賃料へ移行。
こうして並べると、比較的新しいホテルを中心としながらも、立地、客室単価、観光需要の性質はさまざまであることが分かります。
今後は、各物件の特徴がポートフォリオ全体の成長や安定性にどのようにつながっていくかを確認したいところです。
今後の分配金見通し
最後に、第3期・第4期の会社予想を確認します。
| 指標 | 第2期実績 | 第3期予想 | 第4期予想 |
|---|---|---|---|
| DPU | 3,145円 | 3,443円 | 3,167円 |
| 利益分配金 | 2,921円 | 3,218円 | 2,942円 |
| 利益超過分配金 | 224円 | 225円 | 225円 |
| NOI利回り | 6.0% | 6.1% | 6.1% |
第3期は第2期から増配する見込みですが、第4期は第3期から減配する予想となっています。
会社側は、ホテル収益の季節性によって1月期の変動賃料が相対的に多くなる傾向があると説明しています。
そのため、前期比だけでなく前年同期比で確認することが重要です。
第2期と第4期を比較すると、DPUは3,145円から3,167円へ22円増加する予想です。
大幅な増配が続くというより、季節変動を伴いながら緩やかな成長を目指す姿と考えられます。
なお、これらは2026年9月16日に公表された会社予想であり、10月30日の賃料体系変更IRでも据え置かれています。
まとめ:この「Z世代REIT」はどう成長するのか
今回、霞ヶ関ホテルリートの有価証券報告書と決算説明資料を確認して、当ラボが最も興味を持ったのは、ホテル事業の成長性とREITの収益構造が密接に結び付いている点でした。
多人数向けホテルは、一定の宿泊需要を取り込める事業モデルと考えられます。
実際にRevPARは成長しており、固定賃料物件の一部では当初予定より早く変動賃料への移行が実現しました。
また、上場当初から金利負担のある環境で資金調達していることも、この投資法人の特徴です。
一方で、スポンサー系列の1社に賃料収入が集中していること、石垣島の1物件への資産集中、今後の大規模な外部成長に必要な資金調達など、慎重に確認すべき点もあります。
当ラボでは、特に次の3つの局面を重要な観察ポイントと考えています。
- 固定賃料から変動賃料への移行が、実際にどれほどの追加収益を生み出すか。
- 2028年以降の借換え局面で、ホテル収益の成長が金利負担をどの程度吸収できるか。
- 資産規模3,000億円を目指す過程で、1口当たり利益やNAVを増加させることができるか。
これらが順調に進めば、霞ヶ関ホテルリートは成長型ホテルREITとして存在感を高める可能性があります。
反対に、物件取得価格や資金調達コストが上昇すれば、ホテル事業が好調でも投資主の利益成長が限定されることも考えられます。
ホテルの売上が伸びること、スポンサーの事業が拡大すること、そしてREITの投資主が豊かになること。この3つは、似ているようで同じではありません。
今回の分析で、当ラボが最も大切だと感じたのは、この違いでした。
金利のある世界で生まれた「Z世代REIT」。
その実力を判断するには、まだ少し時間が必要かもしれません。
今後の決算では、華やかな成長目標だけでなく、DPU、FFO/口、NAV/口、そして実際のキャッシュフローを追いながら、その成長の質を確認していきたいと思います。
主な参照資料
- 霞ヶ関ホテルリート投資法人 第2期有価証券報告書
- 2026年7月期(第2期)決算説明資料(2026年9月16日)
- 2026年10月30日付「seven x seven 糸島及びFAV LUX 鹿児島天文館に係る転貸借契約の合意解約及び賃料体系の変更に関するお知らせ」
- 同日付 補足説明資料
- 同日付「ホテル運営実績に関するお知らせ(2026年9月度)」
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および有価証券報告書などの公開資料を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。
本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
なお、J-REIT研究ラボの「上級研究員ジーピ」はAIを用いた架空のキャラクターであり、実在の人物ではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。
J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。
投資に関する最終的な判断はご自身の責任において行ってください。
投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント