
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボです。
J-REIT研究ラボでは、決算月を迎えた投資法人について、「今回あえて分配金を取りに行くことに合理性があるのか」という視点から検証しています。
分配金を受け取っても、その後に投資口価格が分配金以上に下落してしまえば、短期的な配当取りとしての意味は薄くなります。
そのため、本シリーズでは投資法人の業績だけでなく、J-REIT市場全体の環境、金利動向、投資口価格、チャートの位置などを確認しています。
今回取り上げるのは、**KDX不動産投資法人(8972)**です。
2026年9月24日に分配金予想の上方修正を発表し、内部成長や資産入替も進めている同法人。
ところが、投資口価格は下落を続けています。
業績の改善が期待されているにもかかわらず、価格は下落する。
この状況で10月の分配金を取りに行く必要があるのか、考えてみたいと思います。
まず、現在のJ-REIT市場環境を確認する
個別銘柄を見る前に、現在の市場全体を確認しておきましょう。
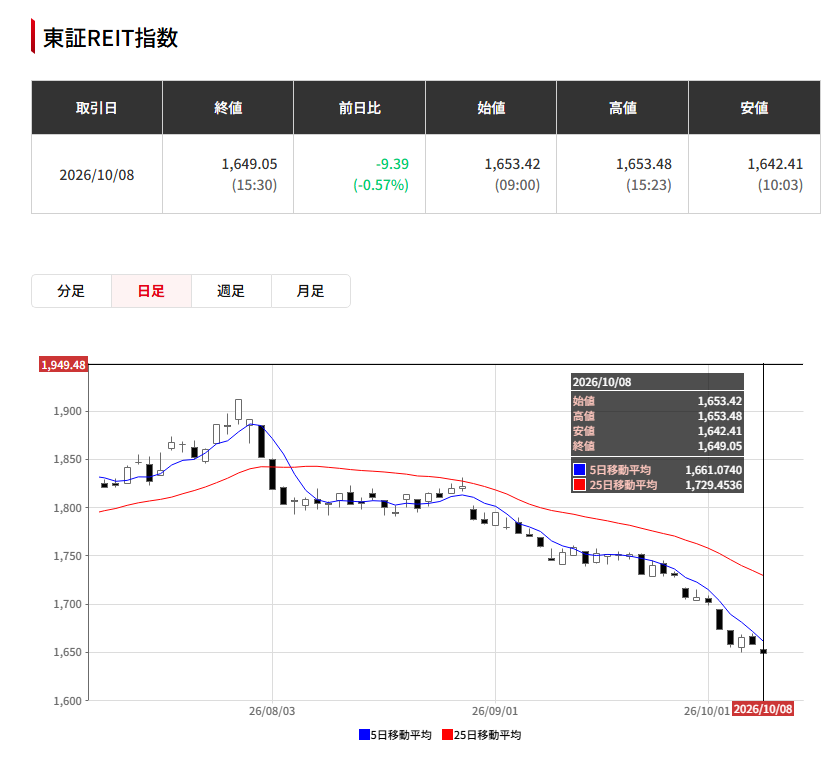
2026年10月8日の東証REIT指数は1,649.05ポイント、前日比9.39ポイント安(▲0.57%)で取引を終えました。
直近のチャートを見ると、8月初めに1,900ポイント近くまで上昇した後、下落基調が続いています。
| 市場指標 | 2026年10月8日の状況 |
|---|---|
| 東証REIT指数 | 1,649.05 |
| 前日比 | ▲0.57% |
| 5日移動平均 | 1,661.07 |
| 25日移動平均 | 1,729.45 |
| 短期トレンド | 下降傾向 |
※出典:東証REIT指数、2026年10月8日終値・チャート
指数は5日・25日移動平均線を下回り、直近では下落が加速しています。
このような局面では、個別の投資法人が好業績を発表しても、市場全体の売り圧力によって投資口価格が下落する可能性があります。
さらに、日本の長期金利も上昇しています。
10月7日時点の日本10年国債利回りは約3.11%と、J-REITにとって決して無視できない水準です。
長期金利が上昇すると、REITには主として二つの逆風が生じます。
一つは、借入金の借換えに伴う支払利息の増加です。
もう一つは、国債などの利回りが上昇することで、投資家がJ-REITに対して求める利回りも上昇しやすくなることです。
例えば、これまで予想分配金利回り5%台で評価されていた銘柄でも、市場が6%以上の利回りを求めるようになれば、分配金が変わらなくても価格が下落する可能性があります。
また、10月29~30日には日銀金融政策決定会合が予定されています。
KDXの権利落ち日と日程が重なっている点も、短期的な投資判断では気になるところです。
今回の市場環境について、当ラボでは**「× 強い逆風」**と評価します。
この銘柄はどんなJ-REIT?
KDX不動産投資法人は、オフィスビル、住宅、商業施設、物流施設、宿泊施設、ヘルスケア施設などを幅広く保有する総合型J-REITです。
2023年にケネディクス系の3投資法人が合併し、現在の大規模なポートフォリオを形成しています。
| 項目 | 内容 |
|---|---|
| 証券コード | 8972 |
| 投資法人名 | KDX不動産投資法人 |
| 主なスポンサー | ケネディクスグループ |
| 決算月 | 4月・10月 |
| 主な投資対象 | オフィス・住宅・商業施設など |
| 保有物件数 | 343物件 |
| 取得価格ベース資産規模 | 約1兆2,189億円 |
| ポートフォリオ期中平均稼働率 | 98.9% |
| 総資産LTV | 45.8% |
※物件数・資産規模等は2026年4月期末時点。
ポートフォリオが多様な用途に分散されているため、特定の不動産セクターだけに依存していない点が特徴です。
一方、資産規模が大きい分、金利上昇による借入コスト増加も無視できません。
直近決算と分配金の見通し
まず、直近の実績と最新の業績予想を比較します。
| 指標 | 2026年4月期実績 | 2026年10月期予想 | 2027年4月期予想 |
|---|---|---|---|
| 営業収益(百万円) | 39,841 | 40,274 | 41,408 |
| 営業利益(百万円) | 20,035 | 19,041 | 20,614 |
| 当期純利益(百万円) | 17,040 | 15,716 | 16,531 |
| 1口当たり純利益(概算) | 4,218円 | 3,928円 | 4,132円 |
| DPU | 4,166円 | 4,268円 | 4,440円 |
※出典:第42期決算説明資料、2026年9月24日付業績予想修正IR。1口当たり純利益は各期の純利益と発行済投資口数から概算。
2026年4月期のDPUは4,166円でした。
その後、9月24日に予想が修正され、今回の2026年10月期は4,227円から4,268円へ、2027年4月期は4,227円から4,440円へ引き上げられました。
数字だけを見ると順調な増配に見えます。
しかし、今回の2026年10月期については、当期純利益予想が従来の158.64億円から157.16億円へ下方修正されています。
つまり、純利益の予想は減少したのに、1口当たり分配金の予想は増加したことになります。
ここは少し詳しく見る必要がありそうです。
今回の分配金はどこから出ている?
KDXは現在、内部成長、資産入替、内部留保の活用、自己投資口の取得・消却などを組み合わせて分配金の成長を目指しています。
今回の予想DPU4,268円について、公開資料から当ラボが簡易的に整理すると、次のようになります。
| DPUの構成要素 | 1口当たり概算 |
|---|---|
| 本業利益相当(売却損除外後) | 約3,967円 |
| 不動産売却損相当 | ▲約39円 |
| 内部留保取崩相当 | 約340円 |
| 合計DPU | 4,268円 |
※純利益、予定売却損、内部留保取崩額からの簡易計算。正式な巡航EPUとは異なり、一時的な賃貸収支等をすべて除去したものではありません。
売却損を除いて計算した本業利益相当額は、DPU全体の約93%に相当します。
極端に一時利益に依存した分配金とは考えにくいものの、内部留保の取崩しが一定の役割を果たしています。
また、9月24日のIRでは、自己投資口38,332口を消却する予定も示されました。
自己投資口を消却すると、利益を分配する対象口数が減少するため、利益総額が変わらなくても1口当たり分配金を増やす効果があります。
これは投資主価値の向上策として評価できます。
ただし、本業の利益そのものが増えたわけではありません。
次期2027年4月期のDPU4,440円についても、予定されている不動産売却益約9.23億円と内部留保取崩額約12.32億円が含まれています。
これらを除いた本業利益相当は、概算で約3,901円です。
このため、次期のDPUが4,440円に増加するからといって、巡航収益力も同じ割合で成長しているとは限りません。
分配金は増加傾向でも、その中身は慎重に評価したいところです。
本業の収益力はどうなっている?
では、KDXの本業が悪化しているのでしょうか。
直近の運用実績を見る限り、必ずしもそうとは言えません。
2026年4月期のNOIは282.01億円で、前期から約9.90億円増加しました。
オフィス、住宅、商業施設では賃料増額が進み、ポートフォリオ全体の月額換算賃料増額は約4,530万円となっています。
オフィスビルは高稼働を維持しており、マーケット賃料に対して既存契約賃料が低い区画も多く、今後の増賃余地が残されています。
住宅についても、東京経済圏を中心に新規契約時の賃料上昇が進んでいます。
商業施設では、テナント入替や売上歩合賃料の増加による収益改善が見られます。
宿泊施設も、変動賃料型ホテルを中心に、宿泊需要や宿泊料金上昇の恩恵を受ける構造を持っています。
加えて、成長余地の限られた物件を売却し、より収益成長が期待できる物件への入替も進めています。
こうした点を考えると、運用面ではむしろ着実な改善が進んでいると評価できそうです。
ただし、賃料成長が続いても、その成果がそのまま分配金の増加につながるとは限りません。
その理由の一つが、金利負担の増加です。
権利取り後に気になる材料:借入金利の上昇
今回、当ラボが特に注目したのが、9月29日に公表された借入金利決定のIRです。
その内容は、25億円の借入れについて、固定金利が年2.69375%に決定したというものです。
| 項目 | 内容 |
|---|---|
| 借入先 | 三井住友信託銀行 |
| 借入額 | 25億円 |
| 適用金利 | 年2.69375% |
| 金利種類 | 固定金利 |
| 借入実行日 | 2026年10月1日 |
| 返済期限 | 2031年9月30日 |
2026年4月期末時点のKDXの平均負債コストは1.05%でした。
今回の借入金利は、その平均を大きく上回っています。
もちろん、今回の借入額は有利子負債全体と比べれば小さく、すべての借入金が直ちに2.69%台へ切り替わるわけではありません。
また、固定金利比率は85.7%で、金利上昇の影響が段階的に表れる財務構造になっています。
それでも、既存借入金の借換えが進めば、平均調達金利は徐々に上昇していく可能性があります。
実際、9月24日の修正予想では、支払利息等について次の見通しが示されています。
| 決算期 | 支払利息等 |
|---|---|
| 2026年4月期実績 | 30.21億円 |
| 2026年10月期予想 | 34.33億円 |
| 2027年4月期予想 | 41.76億円 |
2027年4月期の負担額は、2026年4月期の実績から約11.55億円増える見込みです。
増加の要因には、既存借入金の借換えに加え、物件取得に伴う新規借入れも含まれます。
したがって、すべてが金利上昇だけの影響ではありません。
しかし、現在の長期金利環境を考えると、借入コストが今後の収益に与える影響は引き続き注視する必要がありそうです。
資産入替によってNOIを増加させても、その一部が金利負担に吸収される構造が続けば、本業の改善ほどにはDPUが伸びない可能性があります。
現在の投資口価格をどう見るか
次に、2026年10月8日時点の投資指標を確認します。
| 指標 | 数値 |
|---|---|
| 投資口価格 | 139,600円 |
| 予想年間分配金利回り | 6.24% |
| 1口NAV | 182,024円 |
| NAV倍率 | 0.77倍 |
出典:JAPAN-REIT.COM様
https://www.japan-reit.com/list/rimawari/
年間分配金利回り6.24%、NAV倍率0.77倍という数字だけを見れば、割安感があるようにも感じられます。
NAV倍率0.77倍というのは、保有不動産の評価額などから算出した純資産価値に対して、市場では約23%低い水準で取引されていることを意味します。
しかし、ここで忘れてはいけないのは、現在の金利環境です。
長期国債利回りが3%を超える環境では、投資家がJ-REITに求める分配金利回りも高まりやすくなります。
そのため、NAV倍率が0.8倍を下回っているからといって、直ちに割安と判断することは難しいでしょう。
また、投資口価格139,600円は、2025年11月につけた高値181,300円から大きく下落した水準にあります。
価格の下落によって予想分配金利回りが上昇している側面もあり、利回りの高さだけを根拠に投資判断を行うことには慎重でありたいところです。
分配金でどこまで下落を吸収できる?
今回の予想DPUは4,268円です。
10月8日の終値139,600円を基準にすると、分配金クッションは次のようになります。
| 項目 | 数値 |
|---|---|
| 現在の投資口価格 | 139,600円 |
| 今回予想DPU | 4,268円 |
| 分配金クッション率 | 約3.06% |
| 現在価格-DPU | 135,332円 |
今回の分配金は、現在価格の約3.06%に相当します。
単純に考えると、税引前では4,268円までの価格下落であれば、受け取る分配金で相殺できる計算です。
ただし、これは理論的な権利落ち価格や、実際の下値を予測するものではありません。
例えば、139,600円で取得した後、権利落ち後に133,000円まで下落した場合を考えてみましょう。
価格の下落額は6,600円です。
分配金4,268円を受け取っても、税引前では2,332円のマイナスとなります。
もちろん、その後に価格が回復すれば損益は変わりますが、短期的な配当取りでは、分配金よりも価格下落の影響が大きくなる可能性があります。
このため、次に確認したいのがチャート上の下値支持帯です。
チャートから見る現在位置
今回のチャート分析では、かなり厳しい状況が確認されました。
まず、中期的な方向性を確認する週足チャートです。
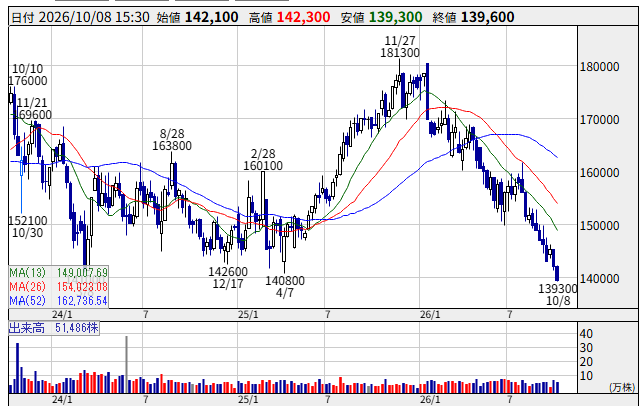
2025年11月27日に181,300円の高値をつけた後、KDXの投資口価格は下降傾向を続けています。
| 週足指標 | 価格 |
|---|---|
| 2025年11月27日高値 | 181,300円 |
| 現在値 | 139,600円 |
| 13週移動平均線 | 約149,008円 |
| 26週移動平均線 | 約154,823円 |
| 52週移動平均線 | 約162,737円 |
すべての主要移動平均線を下回っており、中期的な下降トレンドが継続していると考えられます。
さらに、2025年4月の安値140,800円も下回っています。
過去に下値を支えていた価格帯を割り込んでいることから、現時点では明確な下げ止まりを確認できません。
続いて、6か月の日足チャートを見ます。
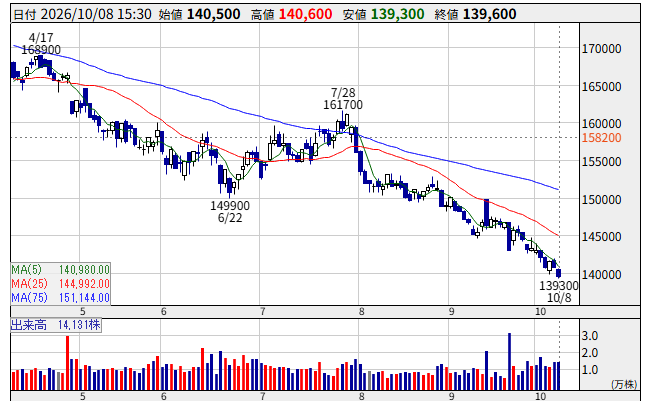
| 日足指標 | 価格 |
|---|---|
| 現在値 | 139,600円 |
| 10月8日安値 | 139,300円 |
| 5日移動平均線 | 約140,980円 |
| 25日移動平均線 | 約144,992円 |
| 75日移動平均線 | 約151,514円 |
出典:かぶたん様
https://kabutan.jp/
7月28日の161,700円から、戻りを挟みながらも下落が続いています。
現在値は短期・中期の移動平均線をすべて下回り、安値を更新する状況です。
特に気になるのは、今回の分配金クッション下限135,332円までの間に、添付チャートから明確な支持帯を確認できないことです。
140,000円という心理的な節目も割り込んでおり、今後どこで買い支えが入るかは不透明です。
いわゆる「落ちてくるナイフ」という表現が使われるような相場環境に近いとも考えられますが、もちろん今後も下落し続けると決まったわけではありません。
ただ、少なくとも現段階で、下落リスクに対して積極的にポジションを取る根拠は乏しいように思われます。
今回の配当取り判定
ここまでの内容を整理します。
| 評価項目 | 当ラボの評価 |
|---|---|
| J-REIT市場環境 | × 強い逆風 |
| 週足トレンド | 下降トレンド |
| 日足トレンド | 下降トレンド |
| DPUの質 | 内部留保活用に注意 |
| 本業収益力 | 概ね良好 |
| 次期DPU | 増額予想だが売却益等を含む |
| 財務・金利耐性 | 金利上昇による負担増に注意 |
| NAV倍率 | ディスカウントあり |
| 分配金クッション | 約3.06% |
| チャート上の下値支持 | 明確な支持帯を確認できず |
以上を踏まえ、今回の判定は次のとおりです。
【投資法人評価:概ね良好】
【市場環境評価:× 強い逆風】
【配当取り評価:× 今回は見送り寄り】
KDXそのものの運用内容については、内部成長、資産入替、自己投資口取得・消却など、前向きに評価できる材料が存在します。
現在の投資口価格も、NAV倍率や予想分配金利回りから見ると一定の割安感があります。
しかし、現在の市場環境とチャートの状態は、短期的な配当取りにとって好条件とは言えません。
とりわけ、週足・日足ともに下降トレンドが続き、明確な下値支持帯が確認できない点は大きな懸念です。
さらに、金利上昇による収益への影響も今後続く見通しです。
今回の分配金4,268円を受け取るために、現在価格であえて権利を取りに行く必要性は高くないと当ラボでは考えます。
もちろん、今後の市場環境が改善し、価格が落ち着くようであれば、投資対象として再評価する余地は十分にあるでしょう。
ただし、それは今回の配当取りとは別の判断になります。
まとめ:良い投資法人でも、今買う合理性があるとは限らない
今回のKDX不動産投資法人の分析では、興味深い構図が確認されました。
本業では賃料増額や資産入替による収益改善が進み、分配金予想も増額されています。
その一方で、投資口価格は大きく下落し、現在はNAV倍率0.77倍、予想年間分配金利回り6.24%という水準にあります。
この数字だけを見ると、魅力的に感じられるかもしれません。
しかし、J-REIT市場全体が下落し、長期金利が上昇している局面では、個別の好材料だけで価格が回復するとは限りません。
また、KDXの場合は借換えによる金利負担の増加が見込まれており、内部成長が進んでも、その成果の一部が支払利息に吸収される可能性があります。
そして何より、現在のチャートでは明確な下げ止まりを確認できません。
「この投資法人は悪いのか?」
当ラボでは、そうは考えていません。
本業の収益力や運用戦略には評価できる点があり、投資法人そのものは概ね良好な状態にあると判断します。
「今回の分配金を現在価格で取りに行く必要があるのか?」
現段階では、その必要性は高くないと考えます。
分配金を受け取ることよりも、権利落ち後の価格下落リスクを慎重に見極めたい局面です。
配当取りを見送ることは、必ずしもその投資法人を否定することではありません。
良い銘柄であっても、市場環境や価格水準によっては、買わずに待つことが合理的な場合があります。
今回のKDX不動産投資法人は、そうした考え方を改めて確認する事例になったのではないでしょうか。
主な参照資料
- KDX不動産投資法人「2026年4月期 決算説明資料」(2026年6月17日)
- KDX不動産投資法人「2026年10月期及び2027年4月期の運用状況の予想及び分配金の予想の修正に関するお知らせ」(2026年9月24日)
- KDX不動産投資法人「資金の借入れ(金利決定)に関するお知らせ(シリーズ0058)」(2026年9月29日)
- JAPAN-REIT.COM(2026年10月8日確認)
- かぶたん・株価チャート(2026年10月8日確認)
- 東証REIT指数(2026年10月8日終値)
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および公開資料を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント