
J-REIT研究ラボ|2026年11月18日作成|第50期(2026年9月期)
データソース
- ジャパンリアルエステイト投資法人「2026年9月期(第50期)決算短信」
- 同「2026年9月期 決算説明資料」
- 2026年11月16日付「資金の借入に関するお知らせ」
- 2026年11月16日付「投資法人債の発行に係る包括決議に関するお知らせ」
投資法人の特徴
ジャパンリアルエステイト投資法人(以下、JRE)は、三菱地所グループをスポンサーとするオフィス特化型J-REITです。
2001年9月に東京証券取引所のREIT市場へ上場した、日本を代表する大型オフィスREITの一つです。
東京都心部を中心に、三菱地所が開発・保有してきた大型オフィスビルなどを組み入れており、立地や建物の競争力、テナント基盤に強みを持っています。
2026年9月末時点の運用資産は77物件、取得価格総額は約1兆1,982億円。期末入居率は98.8%と高い水準を維持しています。
また、JCR AA+、R&I AA、S&P A+という高い信用格付を取得しており、資金調達面でも一定の優位性を持つ投資法人です。
一方、足元の金融環境は大きく変化しています。
長年続いた低金利環境が転換し、借入金の調達コストが上昇する中で、オフィスREITには従来以上の収益成長力が求められています。
JREはその対応策として、既存物件の賃料増額、資産入替によるポートフォリオ改善、含み益を活用した投資主還元、柔軟な財務運営を進めています。
今回の決算は、その戦略が実際に機能し始めているかを検証するうえで重要な内容となりました。
結論と総評
今回のJRE決算を一言で表現するなら、**「金利上昇による利益圧迫を、力強い賃料成長で吸収し始めた決算」**と評価できます。
2026年9月期は営業収益437.56億円、当期純利益192.10億円と前期比で増収増益となりました。
1口当たり分配金(DPU)も2,536円から2,561円へ25円増加しました。
しかし、今回重視したいのは、増収増益や増配そのものではありません。
売却益などの影響を除いた、JRE独自定義のEPUが1,966円から1,991円へ増加した点です。
不動産賃貸NOIは前期比約11.2億円増加した一方、支払利息の増加は約4.1億円にとどまりました。
つまり、少なくとも今回の決算では、本業収益の成長が金利負担の増加を上回っています。
さらに、賃料ギャップは▲16.0%まで拡大しており、既存契約の賃料増額余地も大きくなっています。
ただし、分配金の質という観点では、まだ課題が残ります。
当期DPU2,561円のうち570円は不動産売却益相当であり、約22%を占めています。
また、2027年9月期までの業績予想でも、DPUとEPUの間には大きな差が残る見込みです。
JREの長期的な評価を左右するのは、賃料ギャップをどこまで実際の収益へ転換できるか、そして売却益への依存度を中長期的に引き下げられるかでしょう。
今回の「行間」9つの論点
本レポートでは、次の9つの論点を詳しく検証します。
- 賃料ギャップ▲16%は、どこまで現実の収益に変わるのか。
- 賃料改定目標の引き上げと、テナント退去リスクの関係。
- 新リース会計基準による成長率の見え方の変化。
- 赤坂パークビル売却資金の再投資は、いつ収益に結びつくのか。
- 増資による財務改善と1口当たり利益の関係。
- 高格付でも避けられない、借換え金利の上昇。
- 1,000億円の投資法人債包括決議が意味するもの。
- 含み益3,711億円の価値と、その持続性。
- DPUとEPUの乖離を縮小できるのか。
1.決算サマリー
第49期・第50期の比較
金額は百万円。EPUは投資法人独自定義の数値を使用。
| 指標 | 前期:2026年3月期 | 当期:2026年9月期 | 増減 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 42,443 | 43,756 | +1,313 | 賃貸収益が伸長 |
| 営業費用 | 21,849 | 22,108 | +259 | 管理費・水道光熱費等が増加 |
| 営業利益 | 20,594 | 21,647 | +1,053 | 賃貸事業収益の改善 |
| 当期純利益 | 18,605 | 19,210 | +605 | 金利負担増を吸収 |
| EPU(法人定義) | 1,966円 | 1,991円 | +25円 | 巡航収益力が改善 |
| DPU | 2,536円 | 2,561円 | +25円 | 増配を継続 |
| 巡航EPU | 1,966円 | 1,991円 | +25円 | 上記EPUと同義 |
| 自己資本比率 | 48.4% | 50.4% | +2.0pt | 財務健全性が改善 |
| 有利子負債 | 503,193 | 478,193 | ▲25,000 | 借入金を削減 |
| 賃貸NOI | 23,808 | 24,929 | +1,121 | 本業収益が成長 |
| NOI利回り | 4.0% | 4.1% | +0.1pt | 収益性が改善 |
| FFO | 19,288 | 19,940 | +652 | 売却益除外後も増加 |
| 債務平均残存年数 | 5.01年 | 4.74年 | ▲0.27年 | やや短期化 |
| 平均調達金利 | 0.82% | 0.92% | +0.10pt | 金利上昇の影響 |
| 長期固定金利比率 | 75.7% | 77.0% | +1.3pt | 固定化比率上昇 |
| 期末入居率 | 98.9% | 98.8% | ▲0.1pt | 高水準を維持 |
| 格付 | JCR AA+ / R&I AA / S&P A+ | 同左 | 変更なし | いずれも安定的 |
※百万円単位の増減は表示数値から計算。原資料の百万円未満切捨てによる増減欄と1百万円程度の差が生じる場合があります。
※NOI、NOI利回り、FFOは決算説明資料49ページに記載された数値。算式は「NOI=賃貸事業収益-賃貸事業費用+減価償却費」「NOI利回り=年換算NOI÷物件取得価格合計」「FFO=当期純利益+減価償却費-不動産等売却損益」です。
※平均残存年数は長期有利子負債を対象としています。長期固定金利比率は投資法人の公表指標であり、全債務の金利変動リスクを直接表すものではありません。
※決算短信に記載された会計上の1口当たり当期純利益は前期2,615円、当期2,637円です。本レポートのEPUとは定義が異なります。
決算サマリー所見
今回の決算では、営業収益が前期比約13.1億円増加しました。
その内訳を見ると、賃貸事業収益が約12.1億円増加しています。
一方、不動産等売却益の増加は約1.0億円でした。
したがって、今回の増収は売却益の増加だけで説明できるものではなく、既存物件の賃料増額や取得物件の寄与が大きかったと考えられます。
特に注目したいのは、NOIが238.08億円から249.29億円へ増加したことです。
賃貸事業費用も増加していますが、それ以上に賃貸収益が伸びた結果、物件運営による収益力が改善しています。
一方、支払利息は16.63億円から20.71億円へ増加しました。
金利負担の増加は無視できませんが、今期はNOI成長がその影響を上回りました。
この関係が継続すれば、JREの内部成長戦略は金利上昇局面においても一定の競争力を持つ可能性があります。
ただし、後述するように、FFOから資本的支出を差し引いたAFFOは必ずしも同じように伸びているわけではありません。
利益成長と投資主に還元できるキャッシュフローの成長を区別する必要があります。
2.外部成長戦略
2-1.成長性を重視した資産入替
JREは、ポートフォリオの賃料成長力を高めるため、物件の取得と譲渡を組み合わせた資産入替を推進しています。
基本方針は明確です。
将来の賃料成長が期待できる優良物件を取得する一方、リーシング競争力の低下や修繕費の増加が懸念される物件を譲渡するというものです。
2023年3月期以降の累計では、取得資産約1,994億円、譲渡資産約1,228億円、譲渡益約547億円となっています。
この数字を見ると、JREは単純な資産規模拡大だけでなく、保有資産を入れ替えることで収益性の維持・向上を図っていることが分かります。
2-2.コモレ四谷の追加取得
今回の主な取得資産は、東京都新宿区に所在するコモレ四谷です。
2026年4月2日付で持分7.1%を追加取得しました。
| 項目 | 内容 |
|---|---|
| 取得価格 | 155.40億円 |
| 鑑定評価額 | 156.00億円 |
| 想定NOI利回り(償却前) | 3.2% |
| 想定NOI利回り(償却後) | 2.5% |
| 竣工 | 2020年1月 |
| 取得後持分割合 | 20.6% |
コモレ四谷は、四ツ谷駅に近接する築浅の大型複合施設です。
立地、建物スペック、環境性能などを考えると、長期的な競争力が期待できる物件と評価できます。
一方、取得時の償却前NOI利回り3.2%、償却後2.5%という水準には注目したいところです。
取得利回りが低いことは、資産の質が高く評価されていることの裏返しとも考えられます。
ただし、金利上昇局面では、取得資金の調達コストとの差が縮小する可能性があります。
JREのような大型オフィスREITであっても、高品質物件の取得が直ちに大幅なEPU増加につながるとは限りません。
取得後の賃料増額によって、NOI利回りをどこまで高められるかが重要です。
2-3.赤坂パークビルの分割譲渡
赤坂パークビルについては、6回に分けた譲渡が進められています。
譲渡価格の合計は807億円、譲渡益の合計見込みは約233.1億円です。
2026年9月期には3回目の譲渡が実行され、約39.92億円の売却益を計上しました。
2026年10月1日には4回目の譲渡が行われ、2027年4月と10月にも譲渡が予定されています。
この分割譲渡は、複数期にわたって売却益を実現することで、分配金の安定的な成長を図る施策と理解できます。
同時に、売却資金を借入金の削減や新規物件取得に利用できるため、財務運営の選択肢を広げる効果もあります。
ただし、譲渡した持分から生まれていた賃料収益は失われます。
今後の重要な論点は、譲渡資金をどのように再投資し、失われたNOIを補完するかです。
2-4.今後の外部成長方針
JREは、三菱地所の豊富な開発・保有物件のパイプラインを活用して、今後も競争力の高いオフィスビルを取得する方針です。
主な施策は次のとおりです。
- 三菱地所グループのパイプラインを活用し、優良オフィス物件を取得する。
- 賃料成長余地の大きい物件を優先する。
- 将来的な工事費増加や競争力低下が懸念される物件は、適切なタイミングで譲渡する。
- 売却資金を再投資や負債削減に活用する。
- 資産入替による売却益を、投資主還元に活用する。
一方で、決算短信では、優良オフィスビルの取得競争が激しく、期待利回りも低位で推移していることが明示されています。
取得機会が豊富であることと、十分な収益性を確保できることは同じではありません。
今後は取得価格と鑑定評価額の関係だけでなく、取得後のNOI成長や1口当たり利益への寄与を確認する必要があります。
3.内部成長戦略
3-1.今回の最大の成果は賃料改定
JREの今回の決算で最も強いポジティブ材料は、既存物件の賃料増額です。
2026年9月期の増額改定率は8.8%となり、従来の目標であった7%以上を前倒しで達成しました。
また、増額改定が成立した契約の割合も64.7%まで上昇しています。
この結果を受け、JREは2027年3月期以降の賃料改定目標を引き上げました。
| 指標 | 従来目標 | 新目標 |
|---|---|---|
| 増額割合 | 70%以上 | 80%以上 |
| 増額改定率 | 7%以上 | 10%以上 |
賃料改定率の高さはもちろんですが、増額改定の対象を広げようとしている点も重要です。
一部のテナントから大幅な増賃を実現するだけでは、ポートフォリオ全体の賃料成長には限界があります。
増額改定の対象が広がれば、既存物件全体の収益改善につながる可能性があります。
ただし、増額改定率8.8%は、ポートフォリオ全体の契約賃料が8.8%上昇したことを意味するものではありません。
増賃が成立した契約の改定率であり、実際の全体収益への影響は契約更新の対象額や時期によって異なります。
3-2.賃料ギャップ▲16%の意味
今回、特に注目したい数字が賃料ギャップ▲16.0%です。
JREの賃料ギャップは、現在の契約賃料と外部調査会社による査定賃料の差を示しています。
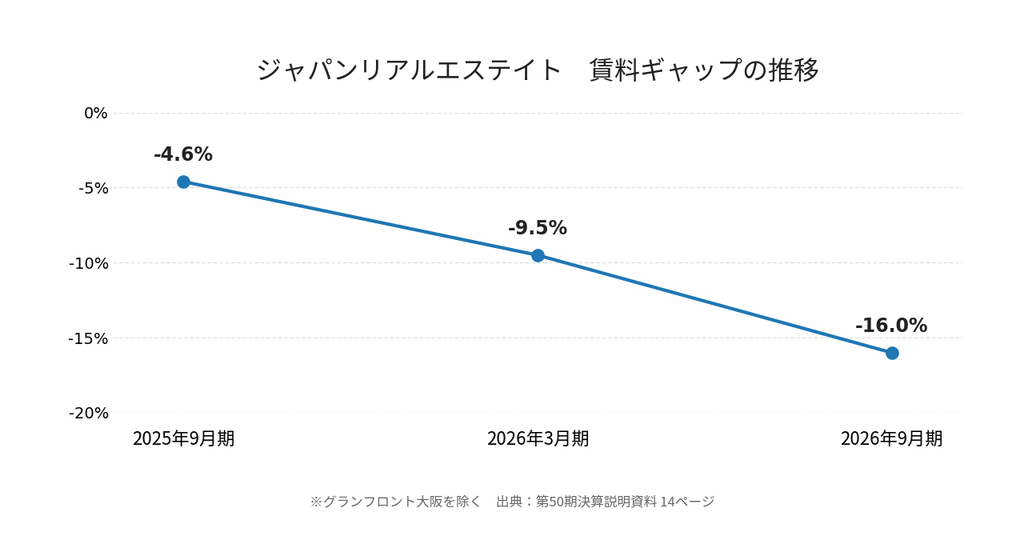
2025年9月期には▲4.6%だったものが、2026年3月期には▲9.5%、2026年9月期には▲16.0%まで拡大しました。
賃料ギャップの推移
グランフロント大阪を除く。
これは、市場の査定賃料が既存の契約賃料を大きく上回っていることを意味します。
決算説明資料32ページによれば、ネット賃料ギャップは月額約9.01億円です。
単純に年換算すると約108.12億円になります。
もちろん、これは将来の増収額を保証する数字ではありません。
賃貸借契約の更新時期、テナントとの交渉、空室発生の可能性などを考えると、この差額をすべて短期間で実現できるわけではないためです。
それでも、将来の賃料成長余地を考えるうえでは非常に大きな数字です。
仮に市場賃料が今後横ばいとなった場合でも、既存契約を市場水準へ近づけることで、一定の増収を継続できる可能性があります。
ただし、賃料ギャップが縮小した場合には注意が必要です。
契約賃料の上昇によって縮小したのであれば、内部成長が実現したことになります。
一方、市場賃料の下落によって縮小したのであれば、将来の増賃余地が減少した可能性があります。
次回以降は、単に賃料ギャップが何%になったかではなく、契約賃料と査定賃料のどちらが変化したのかを確認する必要があります。
3-3.高稼働率を維持できるか
2026年9月末の入居率は98.8%でした。
前期末の98.9%から0.1ポイント低下しましたが、依然として高水準です。
2027年3月期と2027年9月期については、いずれも99.0%を予想しています。
高い入居率を維持できれば、賃料増額交渉を進めるうえで有利な環境が続く可能性があります。
一方で、増賃を強めるほどテナントの移転意欲が高まる可能性もあります。
JREは、賃料の引き上げとテナントの継続入居を両立させる必要があります。
また、フリーレント月数は前期の2.3か月から3.0か月へ増加しています。
これだけでリーシング環境の悪化と判断することはできませんが、賃料増額の成果を評価する際には、空室期間やフリーレントの影響も確認したいところです。
3-4.新リース会計基準の影響は区別して考える
2027年9月期の予想には、新リース会計基準の適用による影響が含まれています。
決算説明資料11ページでは、既存ビルの賃料共益費増加率に、新リース会計基準による影響1.4%が含まれることが示されています。
これは実際の賃料増額による内部成長とは区別して評価する必要があります。
会計基準の変更によって収益の認識方法などが変わる場合、表示上の増収が必ずしも同額の現金収入増加を意味するわけではありません。
もっとも、会計基準変更そのものが運用収益力の悪化を示すわけでもありません。
JREが新基準の影響を区分して開示している点は、投資家が実質的な成長を把握するうえで有用です。
当ラボとしては、この点をネガティブ材料として強調するのではなく、次期以降の比較において、従来基準と比較可能な賃料成長率を確認することが重要と考えます。
4.財務戦略
4-1.LTVは改善したが、調達金利は上昇
2026年9月末の簿価LTVは42.8%となり、前期末の44.8%から2.0ポイント低下しました。
有利子負債残高は約5,032億円から約4,782億円へ250億円減少しています。
また、時価LTVも34.8%から32.8%へ低下しました。
財務健全性という観点では、一定の改善が確認できます。
JREは財務上の基本方針として、有利子負債比率30~40%程度を目安とする保守的な運営を掲げています。
現在の簿価LTV42.8%はこの目安を上回っていますが、前期からは改善しており、財務リスクを抑制する方向に進んでいると考えられます。
一方、平均調達金利は0.82%から0.92%へ上昇しました。
今後も低金利で調達した既存借入金が、より高い金利条件へ置き換わる可能性があります。
4-2.高い信用格付を活用した柔軟な調達
JREの格付は次のとおりです。
| 格付機関 | 格付 | 見通し |
|---|---|---|
| JCR | AA+ | 安定的 |
| R&I | AA | 安定的 |
| S&P | A+ | 安定的 |
高い信用力は、借入金や投資法人債の調達条件において重要な強みとなります。
ただし、信用格付が高くても、市場金利そのものの上昇から完全に逃れられるわけではありません。
2026年11月16日公表の借入IRでは、110億円の短期借入について、固定金利1.89073%という条件が示されました。
借入期間は2026年11月18日から2027年2月18日までです。
この借入は、既存短期借入金110億円の返済に充当されるため、負債残高を増加させるものではありません。
しかし、2026年9月末の平均調達金利0.92%と比較すると、新たな借入条件が高い水準になっていることが確認できます。
両者は対象期間や借入構成が異なるため単純比較はできませんが、借換えに伴う調達コスト上昇を考える際の参考になります。
4-3.固定化一辺倒ではない金利戦略
2026年9月末の長期固定金利比率は77.0%で、前期末から1.3ポイント上昇しています。
一方、JREは今後の資金調達について、長期変動金利や中期年限の長期固定借入などを活用する方針を示しています。
一見すると、金利上昇局面で変動金利を利用するのは不利に思えるかもしれません。
しかし、長期固定金利そのものが高い場合、長期間にわたって高い借入コストを抱えることになります。
反対に、変動金利には追加利上げのリスクがありますが、将来の金利低下局面では調達コストの低下が期待できます。
JREは、高い信用力と借入先との関係を活用しながら、借入期間と金利条件のバランスを取ろうとしていると理解できます。
固定金利比率の高さだけではなく、実際の平均調達金利と借換え後の条件を評価することが重要です。
4-4.金利上昇はどこまで業績予想に織り込まれているか
今回の決算説明資料で特に評価したいのは、2027年9月期までの業績予想に追加利上げを織り込んでいる点です。
| 決算期 | 想定政策金利 |
|---|---|
| 2026年9月末時点 | 1.25% |
| 2027年3月期 | 1.50% |
| 2027年9月期 | 1.75% |
つまり、JREの業績予想は、現状の金利水準がそのまま続くという楽観的な前提にはなっていません。
また、今後の支払利息は次のように予想されています。
支払利息の推移と予想
単位:百万円。決算説明資料4ページ。
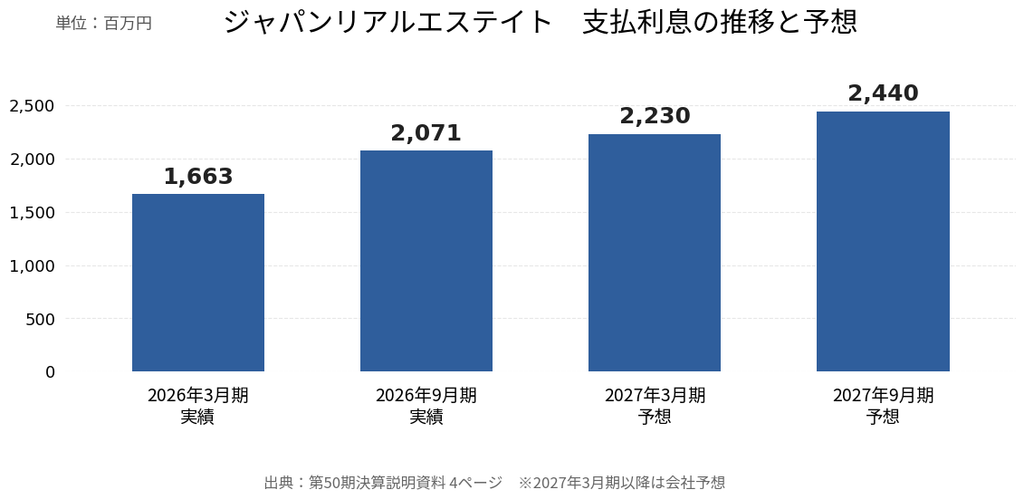
2026年9月期の20.71億円から、2027年9月期には24.40億円へ増加する見通しです。
ただし、同期間にNOIも249.29億円から256.90億円へ増加する予想です。
会社予想どおりに進めば、NOIの増加額が支払利息の増加額を上回る計算になります。
ただし、前述した新リース会計基準の影響や、業績予想に織り込まれていない新規取得の可能性などもあるため、予想と実績の比較には注意が必要です。
4-5.投資法人債の包括決議と今後の資金調達
2026年11月16日、JREは投資法人債発行に関する包括決議を公表しました。
主な内容は以下のとおりです。
| 項目 | 内容 |
|---|---|
| 発行総額の上限 | 1,000億円 |
| 発行可能期間 | 2026年11月16日~2027年5月31日 |
| 発行形態 | 無担保投資法人債 |
| 発行方法 | 複数回・外貨建て発行も可能 |
| 主な資金使途 | 物件取得、借入金返済、投資法人債償還、運転資金等 |
重要なのは、これは上限1,000億円の発行を可能にするための包括決議であり、実際に1,000億円を発行することが確定したわけではないという点です。
2027年3月には100億円の投資法人債償還も予定されています。
今後の投資法人債発行については、既存負債の借換えと新規物件取得のどちらに資金が使われるかを確認する必要があります。
5.次期・次々期業績予想
2027年3月期・2027年9月期の予想
| 指標 | 2026年9月期実績 | 2027年3月期予想 | 2027年9月期予想 | 一言コメント |
|---|---|---|---|---|
| 営業収益 | 43,756 | 42,440 | 43,440 | 売却益の期別変動が影響 |
| 営業費用 | 22,108 | 22,160 | 22,550 | 管理費・修繕費等増加 |
| 営業利益 | 21,647 | 20,270 | 20,880 | 売却益減少の影響 |
| 当期純利益 | 19,210 | 18,340 | 18,700 | 金利負担増が続く |
| 巡航EPU | 1,991円 | 1,995円 | 2,045円 | 緩やかな増加 |
| DPU | 2,561円 | 2,593円 | 2,625円 | 増配を継続する予想 |
※金額は百万円。巡航EPUは決算説明資料におけるJRE独自定義のEPUを使用。
5-1.表面上は減益予想だが、賃貸収益は成長する
2027年3月期の営業収益は424.40億円で、2026年9月期から減少する予想です。
営業利益と当期純利益も減少する見通しです。
しかし、主な要因は不動産等売却益の減少です。
不動産等売却益は2026年9月期の57.28億円から、2027年3月期には40.10億円へ減少する予想となっています。
一方、賃貸事業収益は380.27億円から384.20億円へ増加する見込みです。
さらに2027年9月期には393.40億円まで増加する予想となっています。
したがって、営業利益や当期純利益の減少だけを見て、本業の収益力が悪化すると判断するのは適切ではありません。
5-2.EPUの成長はまだ緩やか
JREは中長期的なEPU成長目標を年平均3.5%へ引き上げました。
しかし、2026年9月期のEPU1,991円に対して、2027年9月期予想は2,045円です。
1年間の成長率は約2.7%となります。
これは決して低い成長率とはいえませんが、中長期目標の3.5%には届いていません。
目標を達成するためには、既存物件の賃料増額に加え、売却資金の再投資や、さらなる収益改善が必要になる可能性があります。
5-3.DPUは毎期増加する見込み
一方、DPUは2026年9月期の2,561円から、2027年3月期2,593円、2027年9月期2,625円へ増加する予想です。
この分配金成長は、売却益と内部留保の活用を含むものです。
したがって、DPUの増加率と巡航利益の増加率を同じものとして評価することはできません。
今後はDPUの水準だけでなく、EPUとの乖離がどのように変化するかが重要です。
6.その他注目すべき点
6-1.ポジティブ:含み益3,711億円という厚い資産価値
2026年9月末の含み益は3,711億円となり、前期末から64億円増加しました。
含み損益率は34.2%です。
また、1口当たりNAVは125,134円から125,794円へ増加しています。
これほど大きな含み益は、資産入替による売却益の創出や、時価LTVの低位維持に役立つ可能性があります。
ただし、含み益はそのまま分配可能な現金を意味するものではありません。
実際の売却価格や、売却した物件から失われるNOIを考慮する必要があります。
6-2.ポジティブ:内部成長目標の上方修正
JREはEPUの中長期成長目標を年平均3.0%から3.5%へ、DPUの成長目標を年平均2.0%から2.5%へ引き上げました。
賃料改定の進捗を踏まえた上方修正であり、今後の内部成長に対する経営陣の期待を示すものと考えられます。
ただし、成長目標は実現が保証されたものではありません。
2027年9月期までの業績予想を見ると、さらに成長を加速させる余地と必要性があるように思われます。
6-3.ネガティブ:AFFOはDPUを十分にカバーしていない
今回、ぜひ確認しておきたい指標がAFFOです。
FFOから資本的支出を差し引いた指標であり、物件の維持・改修に必要な投資を考慮したキャッシュフローの一つの目安になります。
| 指標 | 2026年3月期 | 2026年9月期 |
|---|---|---|
| FFO | 192.88億円 | 199.40億円 |
| AFFO | 139.62億円 | 143.78億円 |
| AFFO配当性向 | 129.2% | 129.7% |
AFFOそのものは増加しています。
しかし、AFFO配当性向は129.7%で、100%を大きく上回っています。
これは、当該定義で算出したAFFOに対して、分配金総額が大きいことを意味します。
もっとも、JREの分配金には不動産売却益が含まれています。
また、AFFOは会計上の分配可能利益や実際の手元現金残高と同じではありません。
したがって、AFFO配当性向が100%を超えていることだけで分配の持続可能性に問題があると判断するのは適切ではありません。
それでも、売却益を含むDPUと、資本的支出控除後の経常的な収益力には差があるという点は、長期投資家にとって重要な確認事項です。
6-4.中立:ESG対応は資産競争力維持の一環
JREは、環境認証取得率96.0%を達成しています。
また、2025年度のCO₂排出量削減率は2019年度比81.9%となり、2030年度目標を前倒しで達成しました。
ZEB保有棟数も8棟となっています。
これらの取り組みは、環境性能を重視するテナントへの対応や、資産競争力の維持に役立つ可能性があります。
一方、省エネ改修や環境性能の向上には一定の投資が必要です。
将来的には、こうした投資が賃料増額、稼働率、運営費用削減などにどれだけ結びつくかを評価する必要があります。
7.専門家による「行間」の読解
ここからは、説明資料で示された事実を踏まえ、J-REIT研究ラボとしてもう一段踏み込んだ分析を行います。
なお、以下には当ラボ独自の推論や解釈が含まれます。経営陣の意図を断定するものではなく、今後の業績を検証するための仮説として整理しています。
行間①:賃料ギャップ▲16%は、将来の増収余地であって確定利益ではない
賃料ギャップ▲16.0%、月額約9.01億円という数字は非常に大きな成長ポテンシャルを示しています。
単純年換算すると約108億円となり、現在の支払利息の規模と比較しても無視できない金額です。
しかし、ギャップがそのまま増収につながるわけではありません。
賃貸借契約には更新時期があり、テナントとの交渉も必要です。
また、賃料増額に伴う退去や空室期間の発生にも注意しなければなりません。
当ラボの見解: 今後、賃料ギャップが縮小した際には、契約賃料の上昇によるものなのか、査定賃料の低下によるものなのかを区別する必要があります。ギャップの縮小だけでは、内部成長の成果を判断できません。
行間②:増額改定率10%以上という目標は、テナントとの交渉力を試す
JREは増額改定率の目標を7%以上から10%以上へ引き上げました。
さらに増額割合の目標も80%以上へ引き上げています。
現在のオフィス市場では、優良物件を中心にテナント需要が強く、賃料増額を進めやすい環境が続いていると考えられます。
しかし、賃料の引き上げが強まれば、テナントにとってはオフィスコストの増加につながります。
契約更新時に減床や移転を検討するテナントが増える可能性もあります。
当ラボの見解: 賃料増額率だけでなく、増額後の入居率、テナント退去、フリーレント、空室期間をセットで確認する必要があります。高い増額率と99%前後の入居率を両立できれば、JREの内部成長力をさらに高く評価できるでしょう。
行間③:新リース会計基準の影響は実質成長と混同しない
2027年9月期の既存ビル賃料共益費の増加率には、新リース会計基準の適用による影響1.4%が含まれています。
これは、賃料改定によってテナントから受け取る現金が同率で増加することを意味するものではありません。
会計上の収益認識方法などの変更による影響を含むため、従来の決算期と比較する際には調整が必要です。
当ラボの見解: 会計基準変更そのものをネガティブ材料と評価する必要はありません。重要なのは、会計変更を除いた実質的な賃料成長率を把握することです。JREが影響を区分表示している点は、比較可能性の観点から評価できます。
行間④:赤坂パークビルの売却益は計画的だが、再投資先はまだ確定していない
赤坂パークビルの分割譲渡は、複数期にわたって売却益を実現し、投資主還元に活用する仕組みです。
この戦略には、DPUを平準化しやすいという利点があります。
一方、物件を売却すれば、その物件から得られていた賃料収入は失われます。
決算説明資料では、赤坂パークビル売却資金による新規物件取得のプラス寄与は、業績予想に含まれていないと説明されています。
これは予想の慎重さを示す一方、再投資の収益寄与がまだ確定していないことも意味します。
当ラボの見解: 赤坂パークビル売却の成否は、売却益の大きさだけでは判断できません。売却資金を使った新規物件取得や負債削減によって、どれだけのEPU改善が実現するかが重要です。
行間⑤:増資による財務改善は、1口当たり利益とセットで評価すべき
当期は169,260口の新投資口発行が行われました。
当ラボの計算では、発行済投資口数の増加率は約2.38%です。
増資によって資金を調達し、取得物件への投資や借入金返済を行った結果、簿価LTVは42.8%まで改善しました。
財務安定性という観点では評価できる施策です。
しかし、新投資口の発行によって分配対象となる投資口数が増えるため、投資口1口当たりの利益に希薄化圧力が生じます。
今回は、それでもEPUが増加しています。
当ラボの見解: 今回の増資を単純にネガティブ評価する必要はありません。ただし、今後も増資を利用した外部成長を進めるのであれば、取得資産の収益性と投資口数増加のバランスを確認する必要があります。
行間⑥:高格付でも借換え金利の上昇は避けられない
JREは高い信用格付を背景に、比較的有利な条件で資金調達できる立場にあります。
しかし、2026年11月18日実行の短期借入金利は1.89073%です。
過去の低金利借入と比べると、新規調達コストは上昇しています。
長期固定金利比率が高くても、固定金利の借入は満期を迎えれば、その時点の市場環境に応じた条件で借り換える必要があります。
当ラボの見解: JREの高格付は、金利上昇を完全に防ぐものではありません。信用力によって調達コストを相対的に抑えながら、賃料成長で負担増加を吸収できるかが重要です。
行間⑦:投資法人債1,000億円の包括決議は、成長投資の確約ではない
今回公表された1,000億円の投資法人債包括決議は、資金調達の選択肢を広げるものです。
しかし、発行額や発行時期、具体的な資金使途がすべて確定しているわけではありません。
既存借入金の返済、投資法人債の償還、新規物件取得など、複数の用途が想定されています。
当ラボの見解: 包括決議を大型物件取得の予兆と直結させるのは適切ではありません。実際の発行条件と資金使途が公表された段階で、財務戦略への影響を検証すべきでしょう。
行間⑧:含み益3,711億円は強力な資産だが、永久に使える原資ではない
JREの含み益3,711億円は、資産価値の面で大きな強みです。
高い含み益を持つことで、資産売却を通じた利益の実現や財務改善の選択肢が広がります。
一方、売却益を継続的に実現するためには、含み益を持つ物件を売却する必要があります。
それによって、残存ポートフォリオの将来収益が変化する可能性があります。
また、不動産の鑑定評価額は賃料収入だけでなく、不動産投資家の要求利回りなどにも影響されます。
当ラボの見解: 含み益総額だけでなく、売却後の残存資産の収益力と、1口当たりNAVの変化を確認する必要があります。売却益の還元と資産価値の維持・向上を両立できるかが長期的な評価の分かれ目になるでしょう。
行間⑨:DPUとEPUの主役交代は、まだ実現していない
JREは売却益と内部留保を活用しながら、DPUを成長させる方針です。
一方、長期的には内部成長と外部成長によってEPUを拡大し、DPUとの乖離を縮めることを目指しています。
しかし、2027年9月期予想のEPUは2,045円、DPUは2,625円であり、差額は580円です。
2026年9月期の差額570円と比べても、乖離が縮小する予想にはなっていません。
さらに、2027年3月期と2027年9月期には、売却益に加えて内部留保の取崩しも予定されています。
当ラボの見解: 現在の分配戦略は、売却益や内部留保を活用しながら、巡航利益の成長を待つ仕組みと捉えられます。戦略自体には合理性がありますが、長期的にはEPUがDPUに近づいていく必要があります。
総合評価:JREは賃料成長を利益に変える段階に入った
今回の決算を見る限り、JREの内部成長力は確実に改善しています。
賃料増額改定率8.8%、賃料ギャップ▲16.0%、高い入居率、NOIの増加は、いずれもオフィス市場の好調さを収益へ反映させる力を示す材料です。
しかも、JREは今後の追加利上げを業績予想に織り込んでいます。
金利上昇という逆風を認識したうえで、賃料成長によってそれを上回ろうとする戦略です。
一方、分配金の約2割を売却益相当が占めている点や、AFFO配当性向が100%を超えている点から、巡航収益力だけで現在の分配金を十分に説明できる状態ではありません。
ただし、これは直ちに分配金の減少を意味するものではありません。
JREには豊富な含み益と内部留保があり、それらを活用して投資主還元を継続する方針が明確に示されています。
重要なのは、この仕組みを利用している間に、賃料成長と資産入替によってEPUをどれだけ引き上げられるかです。
当ラボとしては、JREの成長シナリオを次のように整理します。
【成長が進む条件】
- 賃料増額が進み、高稼働率を維持できる。
- 賃料成長によるNOI増加が金利負担増加を上回る。
- 赤坂パークビルの売却資金を有効活用できる。
- 高い信用力を利用して調達コストを抑制できる。
- EPUの成長が加速し、DPUとの乖離が中長期的に縮小する。
【注意すべき条件】
- 金利上昇が会社予想を超えて続く。
- 賃料増額によるテナント退去や空室期間が増える。
- 新規物件の取得競争が激しく、再投資利回りが低下する。
- 売却によるNOI減少を内部成長で十分に補えない。
- 売却益・内部留保への依存が長期化する。
JREの今後を考える際、私はDPUの増加率以上に、EPUとNOIの成長率を重視したいと考えています。
売却益に支えられた分配金成長から、賃貸事業の収益力に支えられた分配金成長へ。
その移行がどこまで進むのか。
これが、今回の決算を踏まえて継続的に検証したい最大のテーマです。
8.免責事項
本記事は、公開資料に基づく情報提供を目的としており、特定銘柄の推奨を目的としたものや、投資勧誘、助言を行うものではありません。
情報の正確性について:
本記事の作成には生成AIを活用しています。生成AIは、資料の読み取り、要約、比較、計算補助、文章作成等に利用していますが、内容に誤認、計算ミス、資料の読み違い、文脈の取り違え、情報の欠落等が含まれる可能性があります。また、生成AIの出力は必ずしも最新情報を反映しているとは限らず、公開資料の記載内容を完全に再現するものでもありません。投資検討の際は、本記事のみを根拠とせず、必ず投資法人が発行する決算短信、決算説明資料、適時開示、有価証券報告書等の一次資料をご確認ください。
推論・見解について:
本記事には、公開資料に基づく事実に加えて、当ラボによる推論、解釈、仮説、簡易計算等が含まれる場合があります。これらは将来の業績、分配金、投資口価格、不動産価格等を保証するものではありません。
自己責任の原則:
投資に関する最終決定は、読者ご自身の判断と責任において行ってください。本記事の利用により生じたいかなる損害についても、作成者は一切の責任を負いかねます。
コメント