
※本記事はAIによる分析をベースに作成しています。投資判断はご自身の責任において行ってください。詳細は記事末尾の免責事項をご確認ください。
はじめに:このシリーズについて
こんにちは、J-REIT研究ラボです。
J-REIT研究ラボでは、決算月を迎えた投資法人について、
「分配金を取りに行っても、その後それ以上に投資口価格が下落してしまえば意味が薄い」
という観点から、現在の投資法人の状態、DPUの質、価格水準、チャートなどを確認しています。
今回取り上げるのは、10月決算の**NTT都市開発リート投資法人(8956)**です。
今回の分析では、なかなか興味深い結果になりました。
投資法人の本業を見ると、オフィス・レジデンスとも賃料上昇が進み、大規模修繕の一巡によってEPUも改善する見通しです。
一方、投資口価格は2026年1月の149,800円から大きく下落し、10月7日時点で121,900円前後。NAV倍率も0.82倍まで低下しています。
これだけを見ると、
「かなり安くなったのでは?」
とも思えます。
しかし、今回考えたいのは「このREITが割安か」ではありません。
現在価格で、あえて今回の分配金を取りに行く合理性があるのか。
ここを考えてみます。
この銘柄はどんなJ-REIT?
| 項目 | 内容 |
|---|---|
| 証券コード | 8956 |
| 投資法人名 | NTT都市開発リート投資法人 |
| スポンサー | NTT都市開発 |
| 主な投資対象 | オフィス・レジデンス |
| 決算月 | 4月・10月 |
| 第47期末運用資産数 | 62物件 |
| 第47期末資産規模 | 2,952億円 |
| オフィス比率 | 約70.9% |
| レジデンス比率 | 約29.1% |
| JCR格付 | AA(安定的) |
第47期末ではオフィスが約7割、レジデンスが約3割。都心部を中心としたオフィスに加え、住宅も組み合わせた複合型REITです。
NTT都市開発という強力なスポンサーを持ち、NTTグループ企業がオフィステナントとして多数入居していることも特徴です。
まず確認したい現在のJ-REIT市場
今回の配当取りを考えるうえでは、個別銘柄を見る前に市場全体の状態を無視できません。
現在のJ-REIT市場は、当ラボでは
「× 強い逆風」
と判断しています。
東証REIT指数は年初の高値圏から下落基調に入り、長期金利も高水準です。
さらに日銀は9月に追加利上げを実施しており、今後の政策金利や長期金利の着地点について市場が読みづらい状況が続いています。
J-REITは一般に、長期金利が上昇すると国債との利回り比較からより高い分配金利回りを要求されやすくなります。
分配金が変わらなければ、より高い利回りを実現する方法は投資口価格が下がることです。
つまり現在は、
個別銘柄の業績が良くても、市場全体の金利要因で投資口価格が押し下げられやすい環境
と考えています。
直近決算と分配金
まず第47期実績と第48期・第49期予想を確認します。
| 指標 | 第47期実績 2026年4月 | 第48期予想 2026年10月 | 第49期予想 2027年4月 |
|---|---|---|---|
| 営業収益 | 12,975百万円 | 12,080百万円 | 11,938百万円 |
| NOI | 6,973百万円 | 7,613百万円 | 7,557百万円 |
| 当期純利益 | 5,115百万円 | 4,448百万円 | 4,286百万円 |
| EPU | 2,640円 | 3,030円 | 2,920円 |
| DPU | 3,140円 | 3,100円 | 3,100円 |
第48期は営業収益や純利益だけを見ると減益ですが、これは第47期に計上した不動産売却益1,239百万円がなくなる影響が大きいものです。
一方、本業を見るために重要なNOIは、
6,973百万円 → 7,613百万円
へ増加する予想です。
EPUも、
2,640円 → 3,030円
まで増える計画になっています。
つまり、「減収減益だから悪化」という単純な決算ではありません。
むしろ本業の収益力は改善方向と考えた方が実態に近そうです。
今回の分配金はどこから出ている?
今回予想DPUは3,100円です。
その内訳を簡単に見ると、
- EPU:約3,030円
- 圧縮積立金取崩:約70円
- DPU:3,100円
という構成です。
したがって単純計算では、
3,030円 ÷ 3,100円 ≒97.7%
がEPUでカバーされています。
これは今回の分配金の大きな特徴です。
第47期は売却益を利用して500円相当を分配していましたが、第48期は基本的には本業収益によってDPU3,100円近くまで届いていると見ることができます。
ただし、3,030円をそのまま「完全な巡航EPU」と見るのも少し注意が必要です。
秋葉原UDXのリニューアル工事時期のずれなどを調整した資料上の数値では、第48期は2,950円程度、第49期は3,000円程度と見ることもできます。
当ラボでは、現時点の巡航的な収益力は、
EPU2,950~3,000円程度
と見るのが無難ではないかと考えています。
それでも今回DPUの質は比較的高いと評価できます。
本業はどうなっている?
今回、NTT都市開発リートの評価で最も良かったのが内部成長です。
第47期の入替時賃料増減率は、
- オフィス:+10.7%
- レジデンス:+15.2%
となりました。
投資法人は従来の「稼働率重視」から、一定程度賃料上昇を優先する運用方針へ切り替えています。
ポートフォリオ全体でも既存物件の月額賃料は年率約2%増加する見通しです。
オフィスでは周辺相場賃料の上昇によってアンダーレントが拡大しており、今後の契約更新時にも賃料増額余地が残されています。
レジデンスについても入替時賃料は過去最高水準の+15.2%まで上昇しています。
ここだけを見ると、かなり良い状態です。
修繕費の減少もEPUを押し上げる
もう一つ第48期EPUを押し上げるのが修繕費です。
第45~47期には大規模修繕を集中して実施してきましたが、それが一巡します。
第47期の修繕費1,011百万円に対して、第48期予想は562百万円。
約4.5億円減少する計画です。
これは第48期EPUが大きく伸びる理由の一つです。
一方で、修繕費は永遠に562百万円というわけではありません。
投資法人自身も当面の巡航修繕費を1期あたり6~7億円程度としています。
したがって第48期のEPU3,030円には、修繕費が一時的に低いという追い風も含まれていると考える必要があります。
権利取り後に気になる材料① 金利
今回、個別銘柄側で最も注意したいのは金利です。
第47期末の財務指標は、
| 指標 | 第47期末 |
|---|---|
| 総資産LTV | 47.9% |
| 時価LTV | 38.1% |
| 平均調達金利 | 0.92% |
| 固定金利比率 | 90.3% |
| 平均残存年数 | 3.7年 |
です。
この数字だけなら財務は比較的安定しています。
しかし平均金利は、
0.72% →0.75% →0.81% →0.84% →0.92%
と着実に上昇しています。
第47期に借り換えた83億円についても、返済した借入の平均金利0.63%に対して、新規調達の平均金利は1.68%でした。
金利上昇は将来のリスクではなく、すでに損益へ影響し始めています。
決算後も変動金利で借換え
決算後のIRも確認しました。
8月には25億円を6年間、1か月TIBOR+0.22%の変動金利で借り換えています。NTT都市開発リート IR 資金の借入(グリーンローン)に関す…
9月にはさらに20億円を8年間、1か月TIBOR+0.28%の変動金利で借り換えました。NTT都市開発リート IR 資金の借入に関するお知らせ 26…
有利子負債総額147,250百万円は変わっていませんので、負債そのものが増えているわけではありません。
ただし、
低金利時代の固定借入が、現在の高い金利や変動金利へ徐々に置き換わっている
ことには注意が必要です。
実際、支払利息は、
- 第47期:692百万円
- 第48期予想:776百万円
- 第49期予想:916百万円
と増える見通しです。
賃料増額による内部成長と、金融費用上昇との競争。
これが今後のNTT都市開発リートを見るうえで重要な論点になりそうです。
自己投資口取得は評価したい
一方、資本政策では興味深い動きがあります。
2026年6月18日から8月3日にかけて、
- 14,934口
- 約20億円
の自己投資口を取得しました。
これは消却前発行済投資口数の約1.02%に相当し、10月30日に全て消却する予定です。NTT都市開発リート IR 自己投資口の取得状況及び取得終了並…
平均取得価格を単純計算すると約133,900円です。
現在の投資口価格は約121,900円ですから、その後さらに約9%下落したことになります。
もちろん、
「運用会社が13万円台で買ったから12万円台は絶対に安い」
とは言えません。
ただ、NAVディスカウントが大きい局面で新規物件取得だけではなく自己投資口取得へ資金を振り向けたこと自体は、資本政策として評価できる部分でしょう。
資産入替も進む
外部成長では、築古・低収益資産を売却し、築浅レジデンスを取得しています。
第45~47期に売却した資産の平均築年数は37.9年。
一方、取得資産の平均築年数は3.7年でした。
売却によって得た資金を、単純な資産規模拡大ではなく、
ポートフォリオの若返りと収益性改善
へ使う方向です。
現在のように取得環境が難しい局面では、むやみに規模を追わない姿勢は悪くないと考えます。
現在の投資口価格をどう見るか
JAPAN-REIT.COMの10月7日時点のデータでは、
| 指標 | 数値 |
|---|---|
| 投資口価格 | 121,900円 |
| 予想分配金利回り | 5.09% |
| 1口NAV | 149,396円 |
| NAV倍率 | 0.82倍 |
NAV倍率0.82倍です。
つまりNAVに対して約18%低い価格で取引されています。
絶対水準だけを見るなら、かなりディスカウントされています。
しかし現在の市場環境では、
NAV0.82倍だから即「割安」と判断するのは危険
だと当ラボでは考えています。
長期金利が上昇すればJ-REIT全体の要求利回りが上がり、NAV倍率の適正水準そのものが低下する可能性があるためです。
したがって、
「安くなってきた」
とは言えても、
「もう下がらない」
とは言えません。
この違いはかなり重要です。
分配金でどこまで下落を吸収できる?
今回予想DPUは3,100円です。
現在価格121,900円に対する分配金クッション率は、
3,100円 ÷ 121,900円 ≒2.54%
です。
単純計算では、
121,900円-3,100円=118,800円
となります。
つまり、税引前ベースでは118,800円程度までの価格下落なら、今回の分配金相当額で吸収できる計算です。
ただし、これは「理論的な権利落ち価格」ではありません。
あくまで、
今回のDPUが現在価格に対して何%の下落幅に相当するか
を見るための単純計算です。
チャートから見る現在位置
6か月日足を見ると、かなり明確な下降トレンドです。
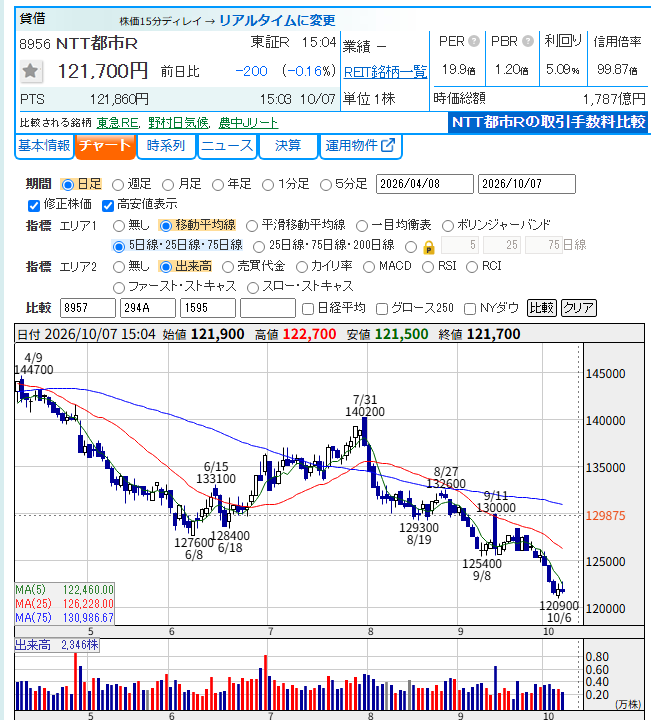
7月31日の140,200円を高値に、
- 8月27日:132,600円
- 9月11日:130,000円
- 9月8日安値:125,400円
- 10月6日安値:120,900円
と、高値・安値とも切り下げています。
10月7日時点では、
| 移動平均線 | 水準 |
|---|---|
| 5日線 | 約122,460円 |
| 25日線 | 約126,223円 |
| 75日線 | 約130,987円 |
現在値はすべての移動平均線を下回っています。
短期的にはかなり弱い形です。
出典:かぶたん様
週足でも下降トレンド
より長い週足でも、
- 13週線:約129,169円
- 26週線:約131,754円
- 52週線:約136,558円
に対して、現在値は121,700円程度。
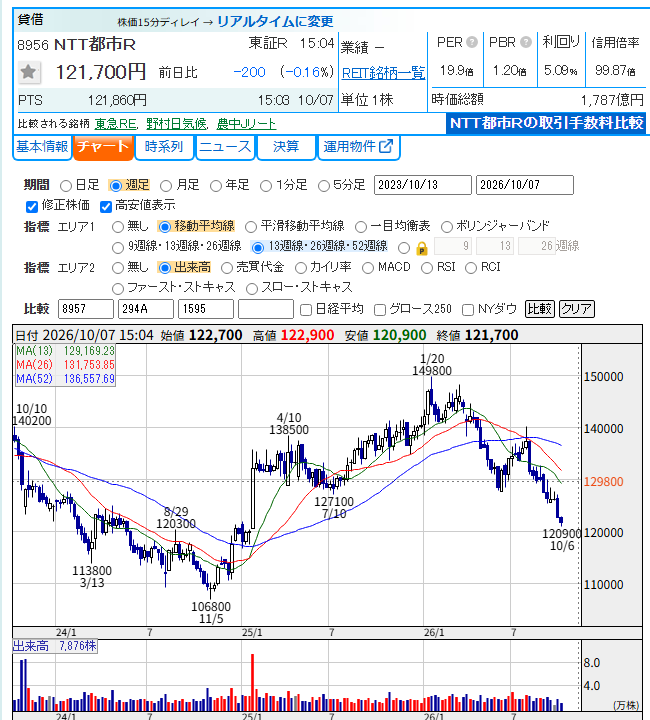
こちらもすべての移動平均線を下回っています。
2026年1月20日の149,800円から下落が続いており、中期的にも下降トレンドと判断します。
大きな支持帯として現在意識されそうなのが、
約120,000~121,000円
です。
2024年にも120,000円前後で価格が反応しており、心理的節目でもあります。
問題はここを割った場合です。
次に週足で目立つ支持帯は、
113,000~114,000円付近
まで下がります。
さらにその下には、2024年11月の106,800円があります。
分配金クッションとチャートを重ねる
ここが今回の配当取り判断で最も重要なところです。
現在価格121,900円からDPU3,100円を引くと、
118,800円
です。
第一支持帯である120,000円前後は分配金クッションの範囲内にあります。
したがって、
12万円付近で下げ止まるのであれば、今回の分配金は比較的機能しやすい
とも考えられます。
しかし12万円を明確に割った場合、次の週足支持帯は113,000~114,000円付近。
これは118,800円よりかなり下です。
その場合、
DPU3,100円では価格下落を吸収しきれません。
現在価格で権利を取るということは、
ある意味、
「12万円付近が支持帯として機能する」ことにも賭ける
取引になります。
投資法人そのものと、配当取りを分けて考える
ここまで見ると、今回のNTT都市開発リートは非常に分かりやすいケースです。
投資法人そのものについては、
- 賃料上昇
- 高稼働
- 修繕費一巡
- ポートフォリオ入替
- 自己投資口取得
- 厚い含み益
など、評価できる材料が多くあります。
第47期末の含み益は788億円、含み益率30.7%まで拡大しています。
一方、
- 金利上昇
- 借換えコスト上昇
- J-REIT市場全体の弱さ
- 投資口価格の下降トレンド
という外部環境は良くありません。
したがって、
「良いREITか?」
と、
「今、分配金を取りに行くべきか?」
では答えが違います。
今回の配当取り判定
投資法人評価
概ね良好
内部成長はかなり順調です。
オフィス・レジデンスとも賃料上昇が進み、第48期のEPU改善も期待できます。
資産入替や自己投資口取得など、現在の市場環境に合わせた資本政策も評価できます。
一方で金利負担の増加は、今後半年から数年にわたって継続的に確認したいポイントです。
市場環境評価
× 強い逆風
長期金利上昇とJ-REIT市場全体の下落が、個別銘柄の好材料を打ち消しやすい状態です。
今回の配当取り判断では最大のマイナス材料です。
配当取り評価
△ 無理に取りに行かなくてよい
121,900円、NAV倍率0.82倍まで下落したことで、価格面ではかなり織り込みが進んでいます。
そのため「× 今回は見送り寄り」と断定するほど割高ではありません。
しかし、週足・日足ともに下降トレンドです。
DPU3,100円による分配金クッションは約2.54%。
12万円前後が支持帯として機能すればクッション内ですが、ここを割れると次の支持帯は113,000~114,000円付近まで遠くなります。
したがって当ラボでは、
割安感は出ているものの、下降トレンドの途中であえて今回の権利を取りに行く必要性は高くない
と判断します。
まとめ
NTT都市開発リート投資法人の今回の決算直前レポートをまとめます。
本業については、かなり良好です。
賃料増額が進み、大規模修繕の一巡によって第48期EPUは3,030円まで増加する予想です。今回DPU3,100円の大部分を本業収益でカバーできており、分配金の質も比較的高いと考えます。
資産入替や自己投資口取得についても、現在のNAVディスカウントを意識した合理的な施策に見えます。
一方で最大の問題は金利とチャートです。
借換えコストはすでに上昇し、決算後には変動金利による借換えも増えています。
投資口価格は2026年1月の149,800円から121,900円まで下落。NAV倍率も0.82倍まで低下しました。
かなり安くなったことは確かでしょう。
しかし、
「安くなった」と「底を打った」は同じ意味ではありません。
現在は週足・日足とも下降トレンドです。
今回の分配金クッションは約2.54%で、118,800円まで。
12万円近辺で下げ止まれば機能しますが、支持帯を割れば次の下値余地は分配金より大きくなる可能性があります。
「この投資法人は悪いのか?」
当ラボでは、投資法人そのものは概ね良好と考えます。
「今回の分配金を現在価格で取りに行く必要があるのか?」
当ラボでは、現時点で無理に取りに行く必要性は高くないと考えます。
良いREITだから分配金を取りに行く。
安くなったから分配金を取りに行く。
今回のNTT都市開発リートを見ると、どちらも必ずしも同じ結論にはならないことがよく分かります。
むしろ現在のような下降相場では、
分配金3,100円そのものより、その後に投資口価格がどこまで下がり得るかを考える方が重要
なのではないでしょうか。
免責事項
【AIによる作成について】
本記事は、AIによる分析をベースに作成しています。AIは決算説明資料および公開資料を参照して分析を行っていますが、読み取りの誤り・解釈の相違・情報の欠落が生じる可能性があります。本記事の内容は情報提供を目的としたものであり、その正確性・完全性を保証するものではありません。
【投資に関する免責事項】
本記事は特定の銘柄への投資を推奨・勧誘するものではありません。投資にはリスクが伴い、投資元本が保証されるものではありません。J-REITへの投資においては、分配金の減少・投資口価格の下落・上場廃止などのリスクがあります。投資に関する最終的な判断はご自身の責任において行ってください。投資判断に際しては、必要に応じて証券会社・ファイナンシャルプランナーなど専門家へのご相談をお勧めします。
コメント